※PRを含みます
「子どもの将来のために、少しでもお金を残してあげたい。」
そう思っていても、いざ準備を始めようとすると、
「教育費はいくら必要?」
「貯金だけで大丈夫?」
「投資も考えた方がいい?」
と、分からないことが一気に増えてきます。
そんな子育て家庭にとって、新しい選択肢となるのが、
2027年1月から始まる「こどもNISA」です。
ただし、大切なのは、制度が始まるからといって急いで投資することではありません。
たとえば、手元に100万円があったとしても、その100万円をすべて将来のために運用できる家庭もあれば、災害や病気、突然の出費に備えて、まずは預貯金として残しておいた方がよい家庭もあります。
同じ100万円でも、家族構成や子どもの年齢、これから必要になる教育費、現在の貯蓄状況によって、お金の置き場所は変わるのです。
そこでBOSAI│いざというときの防災集では、こどもNISAを単なる「投資の制度」としてではなく、家族のお金を守る「家計防災」という視点から考えていきます。
今日の生活に必要なお金。
災害などで突然必要になるお金。
数年後に必要になる教育費。
そして、10年以上先のために準備するお金。
それぞれを分けて考えると、「わが家はいくら投資すればいい?」ではなく、「わが家のお金は、どこに、どれだけ準備しておけばいい?」という、本当に大切なことが見えてきます。
この記事では、こどもNISAの基本から、教育費との付き合い方、もしものためのお金との分け方まで、初めての方にも分かるよう具体的に見ていきます。
ここからわかること▼
- 2027年1月から始まる「こどもNISA」の基本的な仕組み
- 0~17歳の子どもが利用できる投資枠と非課税保有限度額
- 教育費と「もしものお金」を分けて準備する考え方
- 楽天証券・松井証券・SBI証券の取り組みとそれぞれの特徴
- こどもNISAを始める前に家族で確認しておきたいこと
では、早速見ていきましょう。
そもそもNISAとは?│NISAと「こどもNISA」は何が違う?
「こどもNISAが始まるのは分かった。でも、そもそもNISAって何?」
投資をしたことがない方なら、まずここで立ち止まるのではないでしょうか。
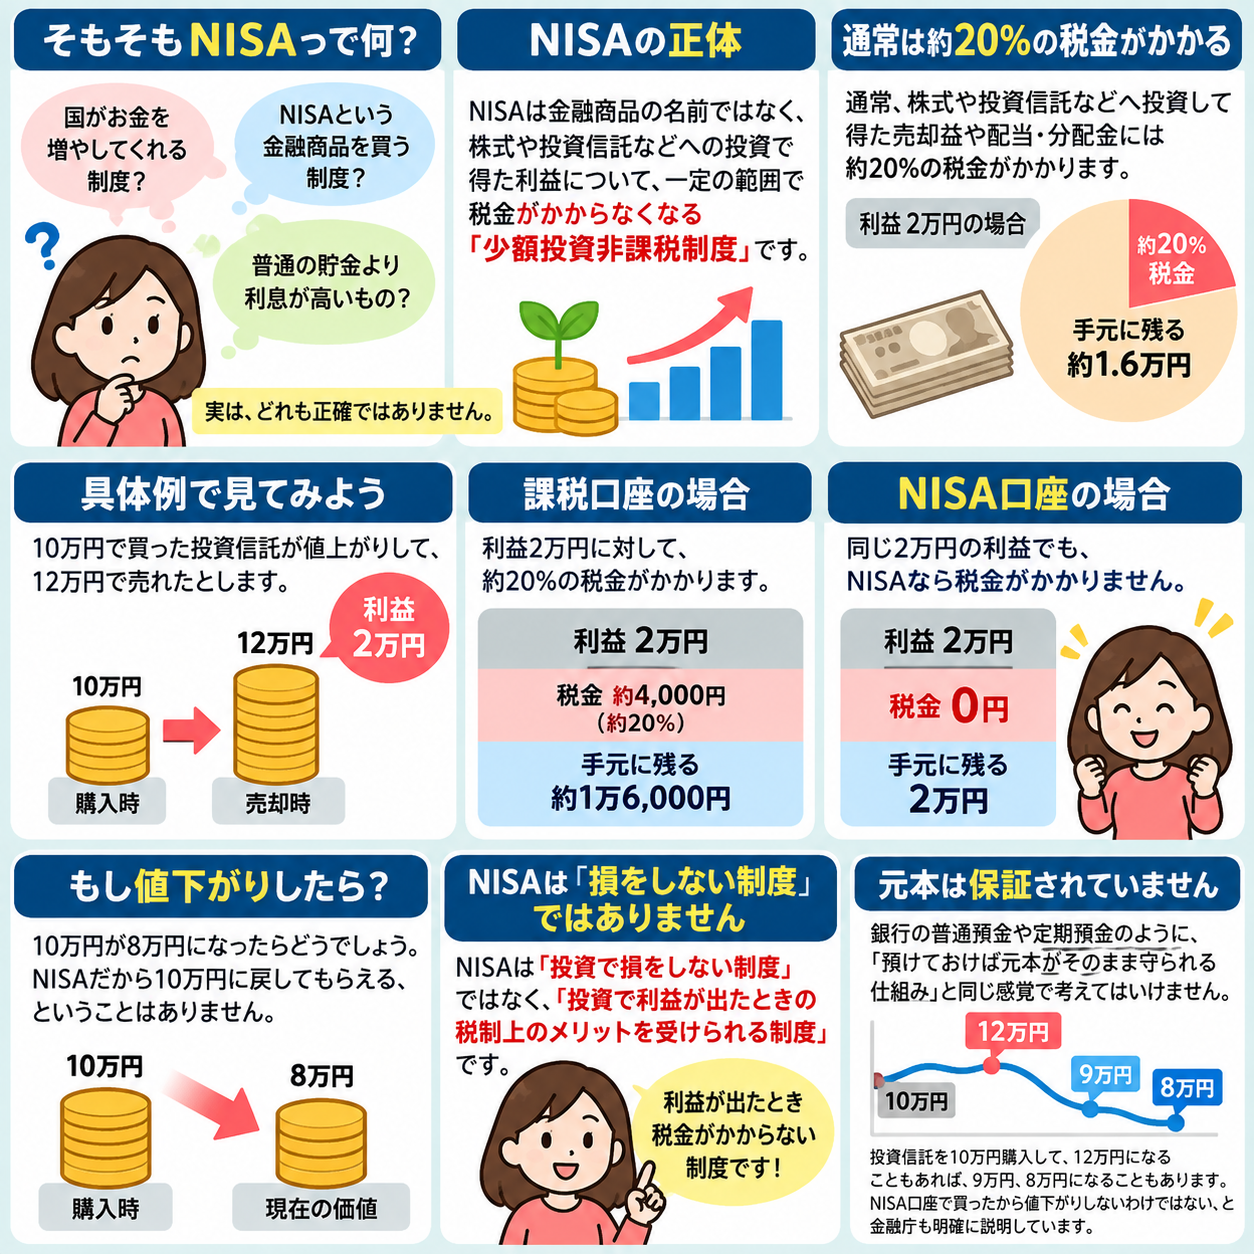
NISAという言葉はよく耳にするようになりましたが、「国がお金を増やしてくれる制度」「NISAという金融商品を買う制度」「普通の貯金より利息が高いもの」と思っている方もいるかもしれません。
実は、どれも正確ではありません。
NISAは金融商品の名前ではなく、株式や投資信託などへの投資で得た利益について、一定の範囲で税金がかからなくなる「少額投資非課税制度」です。
金融庁によると、通常、株式や投資信託などへ投資して得た売却益や配当・分配金には約20%の税金がかかりますが、NISA口座で投資した金融商品から得られる利益は非課税になります。
ここは、数字にすると一気に分かりやすくなります。
たとえば、10万円で買った投資信託が値上がりして、12万円で売れたとしましょう。
利益は2万円です。
通常の課税口座であれば、この利益には税金が関係してきますが、NISA口座で制度の対象として運用していた場合、その運用益が非課税になります。
では、10万円が8万円になったらどうでしょう。
NISAだから10万円に戻してもらえる、ということはありません。
ここが、NISAを初めて知る方に最も理解してほしいところです。
NISAは「投資で損をしない制度」ではなく、「投資で利益が出たときの税制上のメリットを受けられる制度」です。
銀行の普通預金や定期預金のように、「預けておけば元本がそのまま守られる仕組み」と同じ感覚で考えてはいけません。
投資信託を10万円購入して、12万円になることもあれば、9万円、8万円になることもあります。
NISA口座で買ったから値下がりしないわけではない、と金融庁も明確に説明しています。
では、NISAでは何を買うのでしょうか。
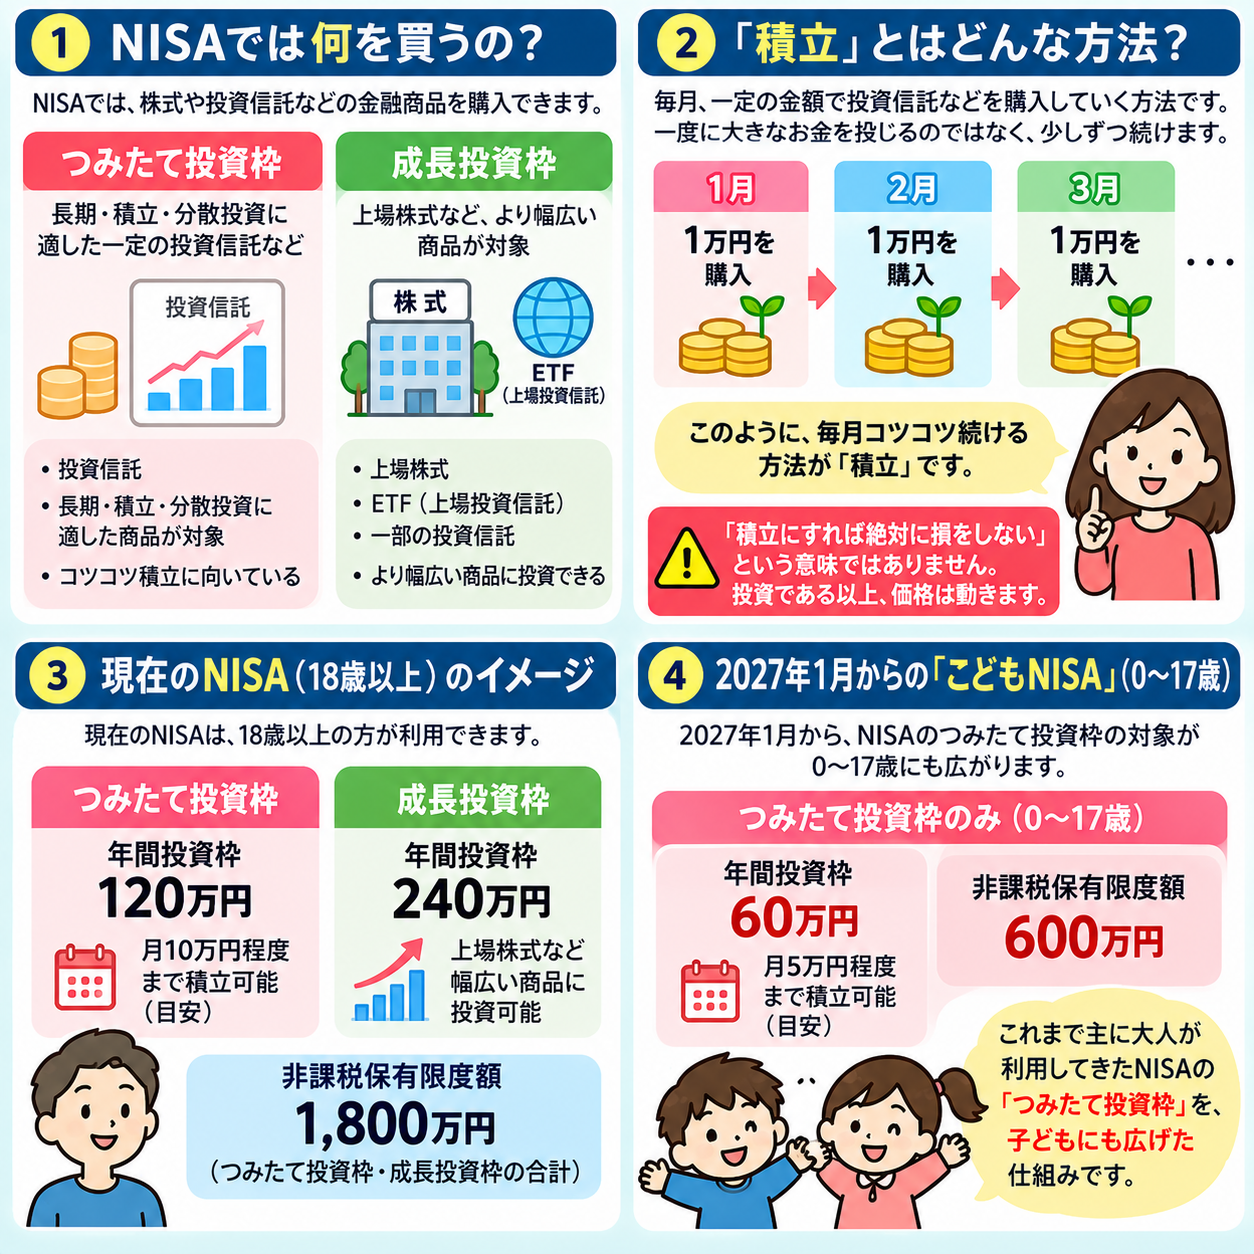
現在のNISAには、大きく分けて「つみたて投資枠」と「成長投資枠」があり、つみたて投資枠では長期・積立・分散投資に適した一定の投資信託など、成長投資枠では上場株式なども対象になります。
たとえば、毎月1万円ずつ投資信託を購入する。
これが「積立」のイメージです。
1月に1万円、2月にも1万円、3月にも1万円というように、一度に大きなお金を投じるのではなく、一定額を継続して投資していく方法があります。
ただし、「積立にすれば絶対に損をしない」という意味ではありません。
投資である以上、価格は動きます。
では、2027年1月から始まる未成年者向けの仕組みは、これまでのNISAと何が違うのでしょうか。
ここは、難しく考えなくても大丈夫です。
大きな違いの一つは年齢です。
現在のNISAは18歳以上が対象ですが、2027年1月以降は、つみたて投資枠の対象が0~17歳にも広がります。
金融庁は、2026年3月末に成立した税制改正法によるNISA拡充として、0~17歳の年間投資枠を60万円、非課税保有限度額を600万円と説明しています。
ここで、「では、子ども専用のまったく別のNISAが新しくできるの?」と思うかもしれません。
そう捉えるより、これまで主に大人が利用してきたNISAの「つみたて投資枠」を、子どもにも広げると考える方が分かりやすいでしょう。
一般に「こどもNISA」と呼ばれることがありますが、制度上はNISAのつみたて投資枠の対象年齢を0~17歳へ拡充する仕組みです。財務省も「NISAの拡充」として位置付けています。
では、親と子どもで同じ金額まで投資できるのでしょうか。
ここは違います。
18歳以上の現在のNISAでは、つみたて投資枠の年間投資枠は120万円で、成長投資枠と合わせた非課税保有限度額は1,800万円です。
一方、0~17歳である間は、つみたて投資枠の年間投資枠が60万円、非課税保有限度額が600万円となります。
ここを、親子で考えてみましょう。
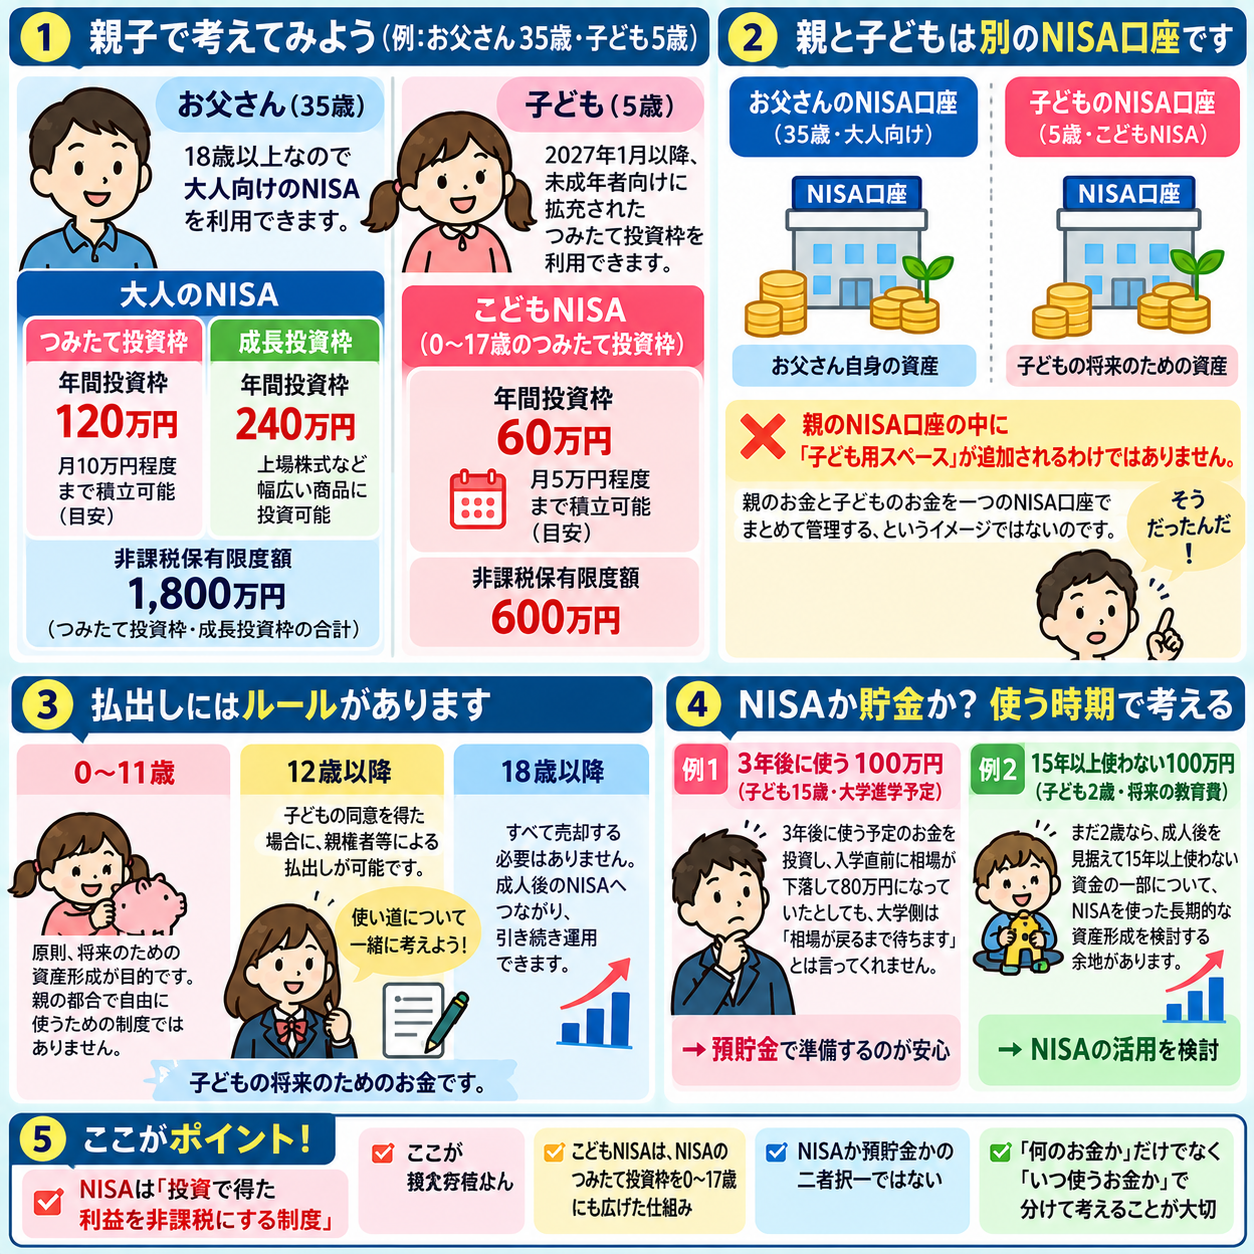
お父さんが35歳、子どもが5歳だったとします。
お父さんは18歳以上なので、大人向けのNISAを利用できます。
5歳の子どもは2027年以降、未成年者向けに拡充されたつみたて投資枠を利用できるようになります。
ただし、親のNISA口座の中に「子ども用スペース」が追加されるわけではありません。
親のお金と子どものお金を一つのNISA口座でまとめて管理する、というイメージではないのです。
そして、もう一つ大きな違いがあります。
子どもの資産だからこそ、払出しについても大人と同じように考えるわけではありません。
2027年からの制度では、成人後の大学進学などのライフイベントへ向けた資産形成を基本としつつ、12歳以降については、子どもの同意を得た場合に親権者等による払出しを可能とする仕組みが設けられています。
ここは具体的に考えると重要性が見えてきます。
5歳の子どものために親が積み立てを始め、数年後に親が「家の車を買い替えたいから、子どものNISAのお金を使おう」と考える。
そのように親自身の都合で自由に使うための制度として考えるものではありません。
あくまで、子どもの将来へ向けた資産形成です。
12歳以降の払出しについて子どもの同意が関係するのも、「これは誰のお金なのか」という点を理解するうえで大切でしょう。
そして、18歳になったらすべて売却する必要があるわけでもありません。
ここまでを、かなり簡単に振り返ってみましょう。
NISAは「投資で得た利益を非課税にするための制度」。
いわゆる「こどもNISA」は、そのNISAのつみたて投資枠を0~17歳にも広げ、子どもの将来に向けた資産形成にも利用できるようにする仕組み。
この二つを理解すれば、かなり見通しがよくなります。
ただ、ここで一つ疑問が残ります。
「だったら、子どもの教育費は普通に貯金するより、全部NISAへ入れた方がいいの?」
答えを急いではいけません。
たとえば、子どもが15歳で、3年後に大学進学のため100万円を使う予定がある家庭を考えてみましょう。
その100万円を投資し、大学入学直前に相場が下落して80万円になっていたとしても、大学側は「相場が戻るまで入学金を待ちます」とは言ってくれません。
一方、まだ2歳の子どもの成人後を見据えて、15年以上使わない資金の一部について考える場合は、時間の条件が大きく違います。
同じ「子どもの教育費」でも、3年後に使う100万円と15年後に使う100万円は、同じように考えなくてよいのです。
ここが、NISAを理解するうえで「なるほど」と気付いてほしいポイントです。
NISAか預貯金かという二者択一ではありません。
来年必要な入学準備費は預貯金で持つ。
災害や病気などで突然必要になるお金も、すぐ使える形で確保しておく。
そして、そのうえで10年、15年と使う予定のないお金があるなら、そこで初めてNISAを使った長期的な資産形成を検討する。
「何のお金か」だけではなく、「いつ使うお金か」で分ける。
この考え方が分かると、NISAも「こどもNISA」も、急に身近な制度として見えてくるはずです。
2027年1月から始まる 「こどもNISA」 とは?
最初に、いちばん誤解しやすい数字から見てみましょう。
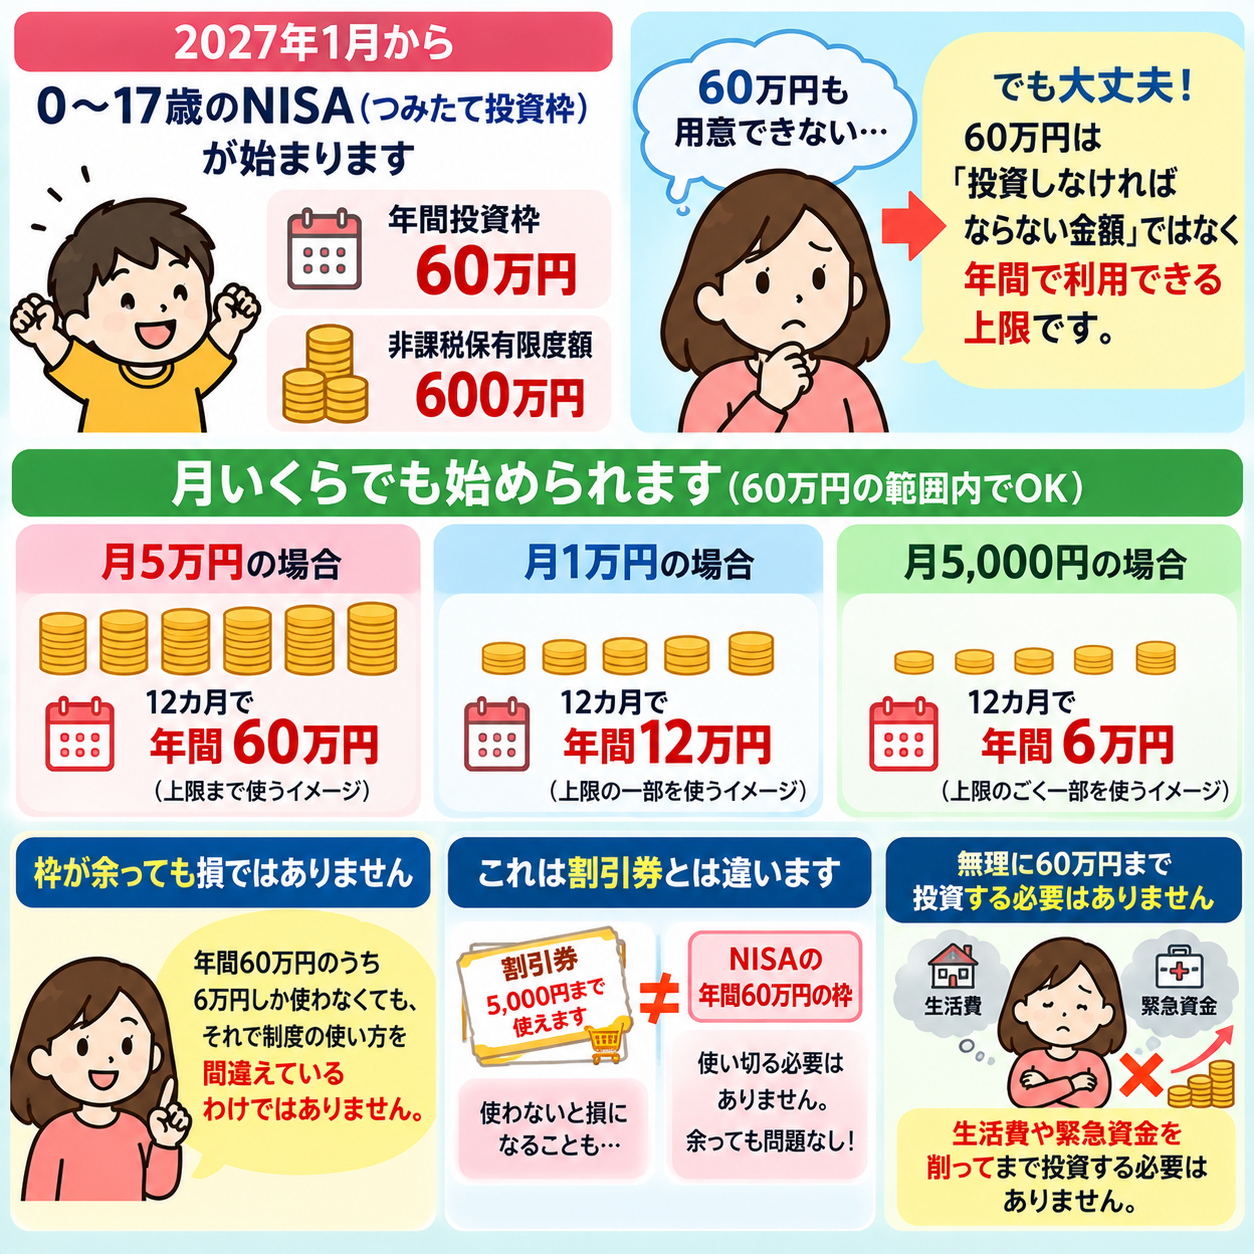
年間60万円です。
2027年1月から、NISAのつみたて投資枠は0~17歳にも拡大され、この年齢の間は年間投資枠60万円、非課税保有限度額600万円となります。
「60万円も用意できない。」
この数字を見て、そこで読むのをやめる必要はありません。
60万円は「投資しなければならない金額」ではなく、年間で利用できる上限です。
月5万円なら、12カ月で60万円。
月1万円なら、年間12万円。
月5,000円なら、年間6万円です。
仮に月5,000円を積み立てる家庭なら、年間60万円の枠のうち6万円しか使わないことになりますが、それで制度の使い方を間違えているわけではありません。
ここで初心者の方に覚えてほしいのは、「枠が余る=損」ではないということです。
スーパーでもらった「5,000円まで使える割引券」とは性格が違います。
年間60万円という枠があるからといって、生活費や緊急資金を削って60万円まで投資する必要はありません。
むしろ、ここで家計を具体的に見てみましょう。
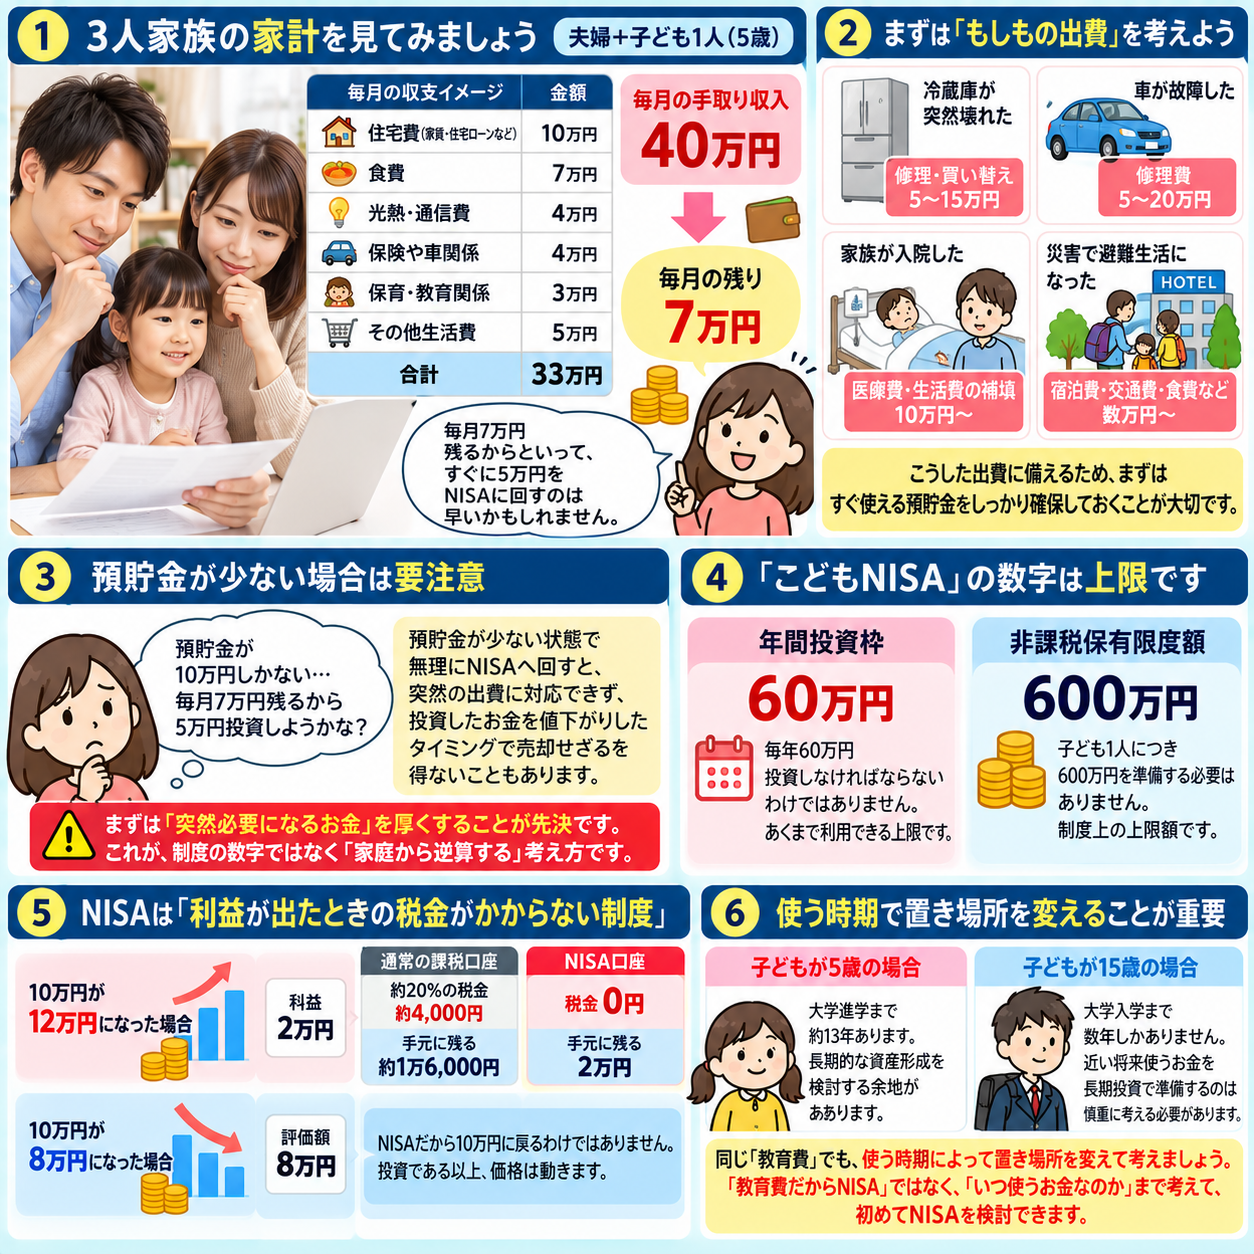
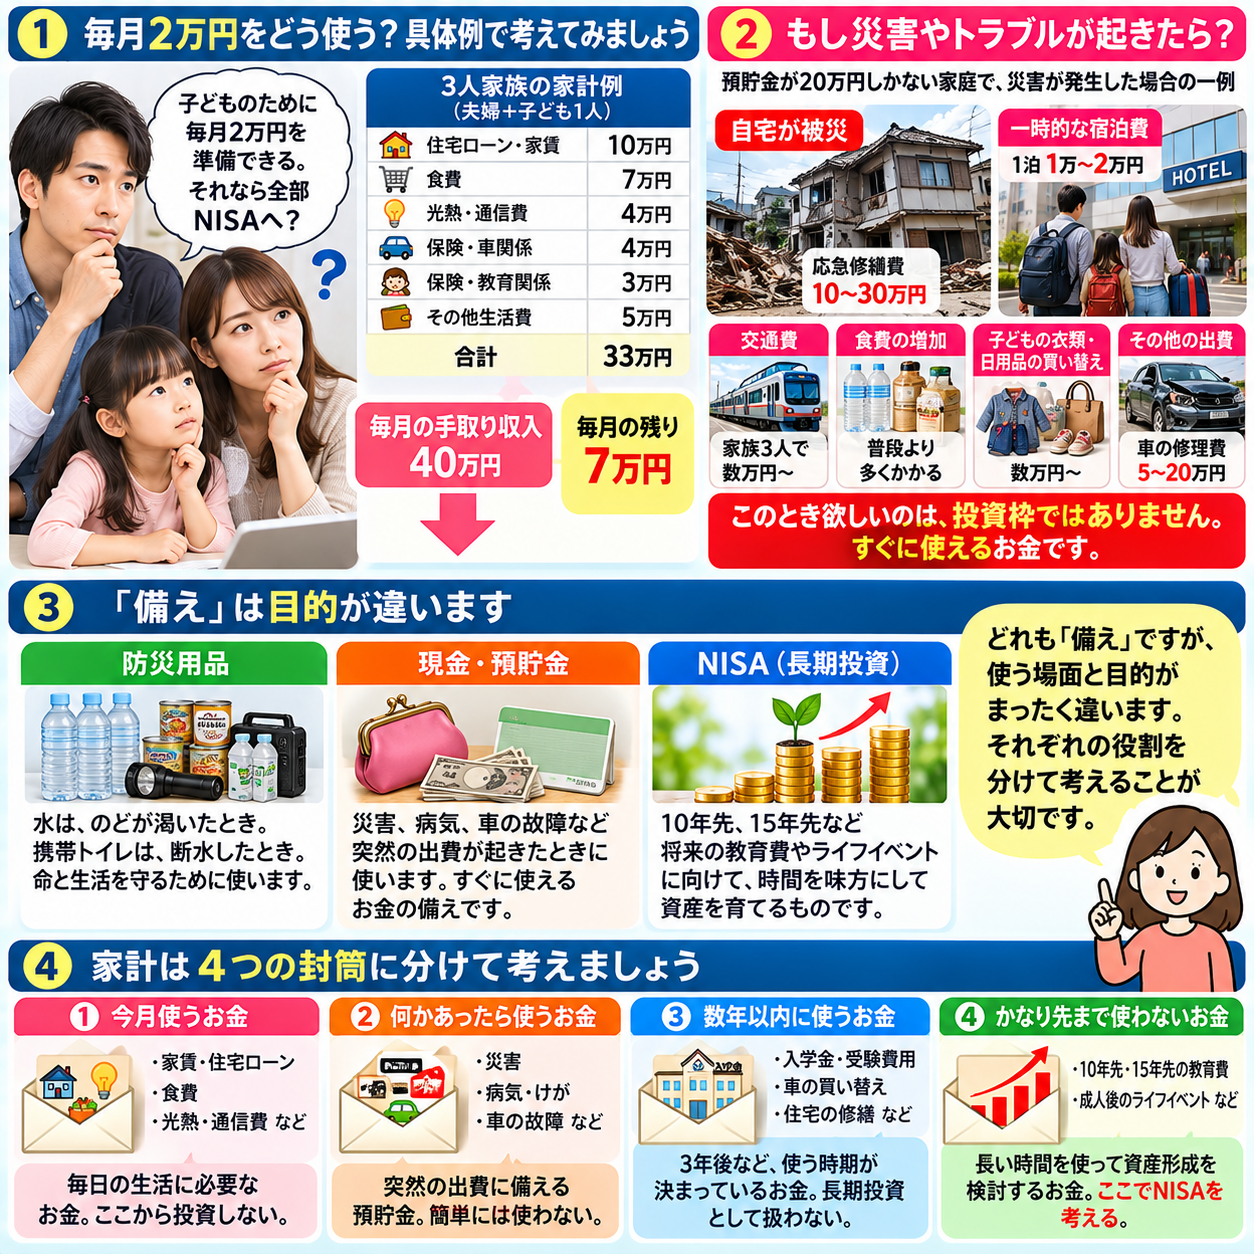
夫婦と5歳の子どもの3人家族で、毎月の手取りが40万円だったとします。
住宅費10万円、食費7万円、光熱・通信費4万円、保険や車関係4万円、保育・教育関係3万円、その他生活費5万円で、毎月33万円ほど出ていくとします。
残るのは7万円です。
「では5万円をNISAへ」とすぐ考えるのは、少し早いでしょう。
冷蔵庫が突然壊れたらどうするのか。
車が故障したら。
家族が入院したら。
災害で数日間ホテルなどへ避難しなければならなくなったら。
こうした出費へ対応できる預貯金が別に十分あるなら、長期的な資産形成へ回すお金を検討しやすくなります。
ところが、預貯金が10万円しかない家庭なら話は変わります。
毎月7万円残るから5万円投資できる、とは単純に言えません。
先に「突然必要になるお金」を厚くするという考え方が出てくるからです。
これが、制度の数字ではなく家庭から逆算するという意味です。
もう一つ、600万円という数字があります。
これは未成年者である間の非課税保有限度額であり、「子ども一人につき600万円を準備しなければならない」という意味ではありません。
年間60万円。
600万円。
大きな数字が二つ並ぶため、制度を初めて見ると「ある程度お金のある家庭向けなのかな」と感じるかもしれません。
しかし、見るべきなのは上限より、わが家の余裕資金です。
では、そもそもNISAを使うと何が違うのでしょう。
ここも簡単な数字で考えてみます。
仮に投資した10万円が12万円になり、2万円の利益が出たとします。
NISAは、こうした投資による利益について一定の制度条件のもとで非課税となる仕組みです。
しかし、ここにはもう一つの可能性があります。
10万円が8万円になることです。
NISAは税制上の制度なので、「NISAで買った商品だから値下がりしない」という機能はありません。
ここを理解していないまま、「子どもの教育費だから安全だろう」と思って始めるのは避けたいところです。
では、なぜ子どものお金と長期投資が一緒に語られるのでしょうか。
ポイントは「時間」です。
5歳の子どもが大学へ進学するまでには、単純に考えれば約13年あります。
13年先に使う予定のお金なら、その間に値上がりと値下がりを繰り返す可能性を考えながら、長期的な資産形成を検討する余地があります。
ところが、15歳の子どもならどうでしょう。
大学入学まで数年しかありません。
来年必要になる高校の費用や、数年後の大学入学金まで「長期投資用のお金」として扱うのは、5歳の家庭とは意味が違ってきます。
つまり、同じ「教育費」でも、使う時期によって置き場所を変えて考える必要があるのです。
ここが非常に重要です。
「教育費だからNISA」ではありません。
「いつ使う教育費なのか」まで考えて、初めてNISAを検討できます。
そして、2027年からの仕組みでは12歳以降の払出しについても制度が設けられています。
財務省の資料では、12歳以降、子どもの同意を得た場合に親権者等による払出しを可能とする仕組みが示されており、大学進学など成人後のライフイベントへ向けた資産形成を基本としながら、一定の払出しにも対応する設計です。
ここでも「12歳になったら自由に引き出せる」とだけ覚えないでください。
子どもの資産です。
だからこそ、親が「家計が苦しいから使おう」と自由に扱うための口座として考えるのではなく、誰のためのお金なのかを家族で理解しておく必要があります。
そして18歳になれば、成人向けのつみたて投資枠へつながっていきます。財務省の資料でも、未成年期の枠から成人後の枠への移行が示されています。
ここまで理解すると、「こどもNISA=子どものためのお得な貯金」という見方では足りないことが分かってきます。
子どもの将来まで時間をかけて準備する資金について、投資という方法を選ぶ家庭が利用できる税制上の仕組み。
まずは、このくらいの理解から始めると分かりやすいでしょう。
「こどもNISA」証券会社・人気ランキング3社
「こどもNISAを利用してみたい。でも、どこの証券会社で始めればいいの?」
制度を初めて知った方なら、ここで迷うのではないでしょうか。
今回は、NISA利用者を対象とした2026年オリコン顧客満足度調査で上位となった楽天証券・松井証券・SBI証券の3社に注目します。
3社とも2027年1月から始まるこどもNISAに向けて、すでに専用ページや申込方法、初心者向けの解説を公開しています。
ただ、同じ制度を扱っていても、「どんな家庭に向けて、どのように制度を説明しているのか」には少しずつ違いがあるようです。
楽天証券
楽天証券は、こどもNISAについて、制度を知るところから実際の口座開設までを順番に理解できるように案内しているのが特徴です。
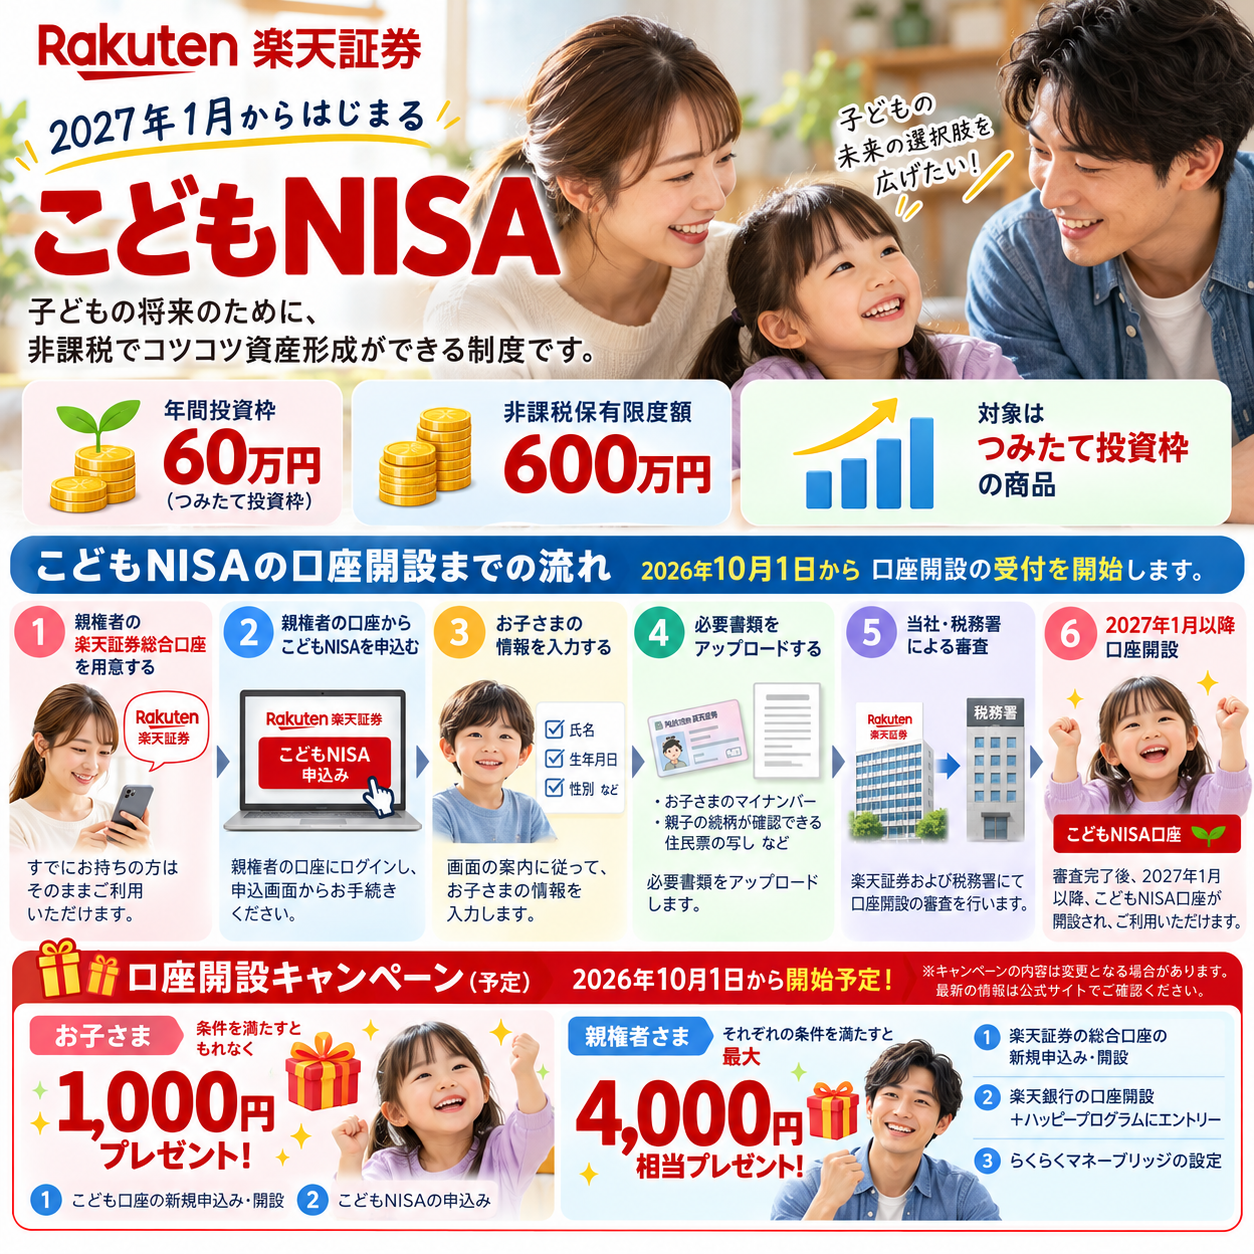
公式情報では、2026年10月1日から口座開設の受付を開始し、親権者の楽天証券総合口座から申し込む流れを公表しています。
親が自分の口座へログインし、子どもの氏名や生年月日などを入力。その後、子どものマイナンバーや続柄を確認できる住民票の写しをアップロードし、楽天証券と税務署の審査を経て、2027年1月以降に口座が開設される予定です。
投資をしたことがない方には、少し難しく聞こえるかもしれません。
簡単に整理すると、
「まず親の口座を準備する → 子どもの情報を登録する → 必要書類を提出する → 審査を受ける → こどもNISAを利用する」
という流れです。
また、楽天証券は通常のNISAについて、少額から始められること、ポイントを利用できること、スマートフォンで利用できること、投資を学べるコンテンツを用意していることなどを特徴として紹介しています。
さらに興味深いのが、制度開始前から子育て世代のお金に対する意識そのものを調査していることです。
2026年5月には、実際に子育て中の1,000人を対象として、子どもの将来資金や金融商品の利用、金融教育などに関するアンケートを実施しています。
こどもNISAを単なる新商品として紹介するだけでなく、「子どもの将来のお金を家庭でどう準備するか」というところから情報を発信しているわけです。
初めてこどもNISAを調べる方にとっては、「制度は分かったけれど、実際には何をすればいいの?」という疑問まで確認しやすい情報構成になっています。
松井証券
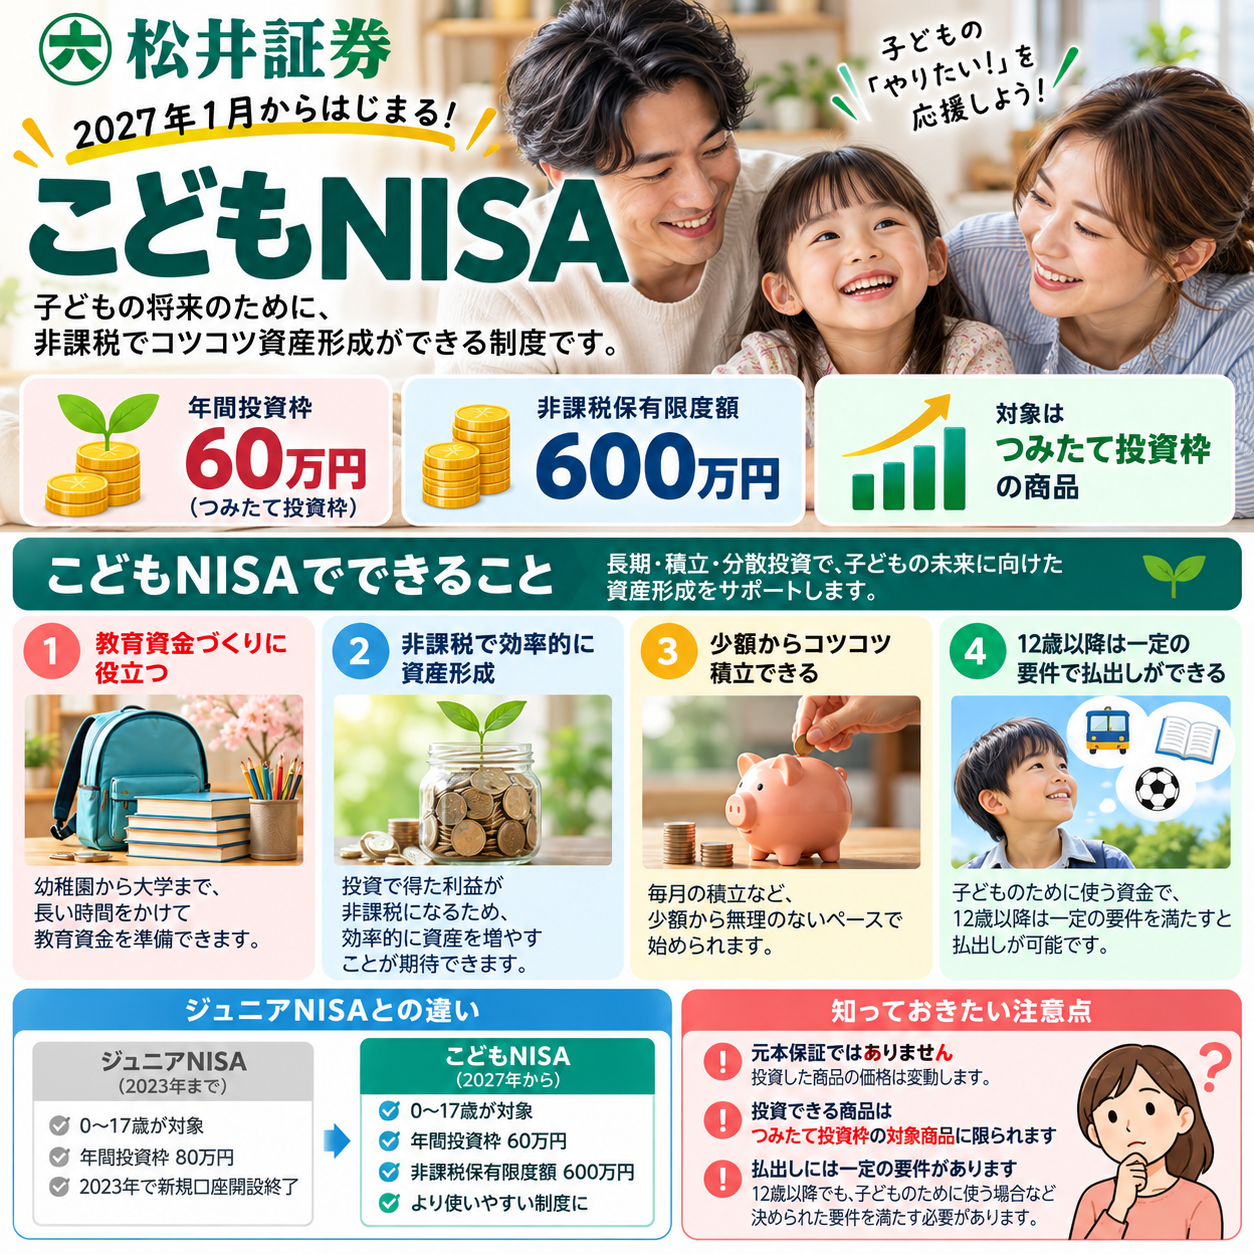
松井証券も、2026年10月1日から、こどもNISAの口座開設申込みの予約受付を開始すると発表しています。
公式ページでは、制度概要だけでなく、投資できる商品、非課税投資枠、旧ジュニアNISAとの違い、事前準備、メリット・デメリット、積立シミュレーションなどを学べるコンテンツを用意しています。
ここは、投資初心者にとって大切なところです。
こどもNISAという言葉を初めて聞くと、
「国が作った制度なら、お金が減らないの?」
「毎年60万円を入れないと意味がないの?」
「普通の貯金より得なの?」
と考えてしまう方もいるかもしれません。
しかし、NISAは預貯金そのものではなく、投資によって得た利益を一定のルールのもとで非課税にする制度です。
投資信託などの価格は上がることもあれば下がることもあります。
だからこそ、良いところだけを見るのではなく、「どんな注意点があるのか」まで理解してから利用を考えることが重要です。
松井証券がメリット・デメリットや積立シミュレーションまで用意しているのは、こうした初心者が制度を理解するための材料になります。
申込みについても、子どもがすでに松井証券の未成年口座を持っている場合と、まだ持っていない場合を分けて説明しています。
未成年口座がなければ、まず子どもの未成年口座を開設します。
さらに親権者自身が松井証券の総合口座を持っていない場合には、先に親権者の総合口座を開設。その後、必要書類を提出し、こどもNISA口座の手続きへ進む流れです。
つまり初心者であれば、
「いきなり子どものNISAだけを申し込むのではなく、まず親と子どもの口座を準備する必要がある」
と覚えておくと理解しやすいでしょう。
制度の良い面だけを見るのではなく、ジュニアNISAとの違いや注意点まで一緒に勉強してから考えたい家庭にとって、確認しやすい情報の出し方になっています。
SBI証券
SBI証券のこどもNISAページを開くと、非常に分かりやすい言葉が出てきます。
「子どもの教育資金を育てる」という考え方です。
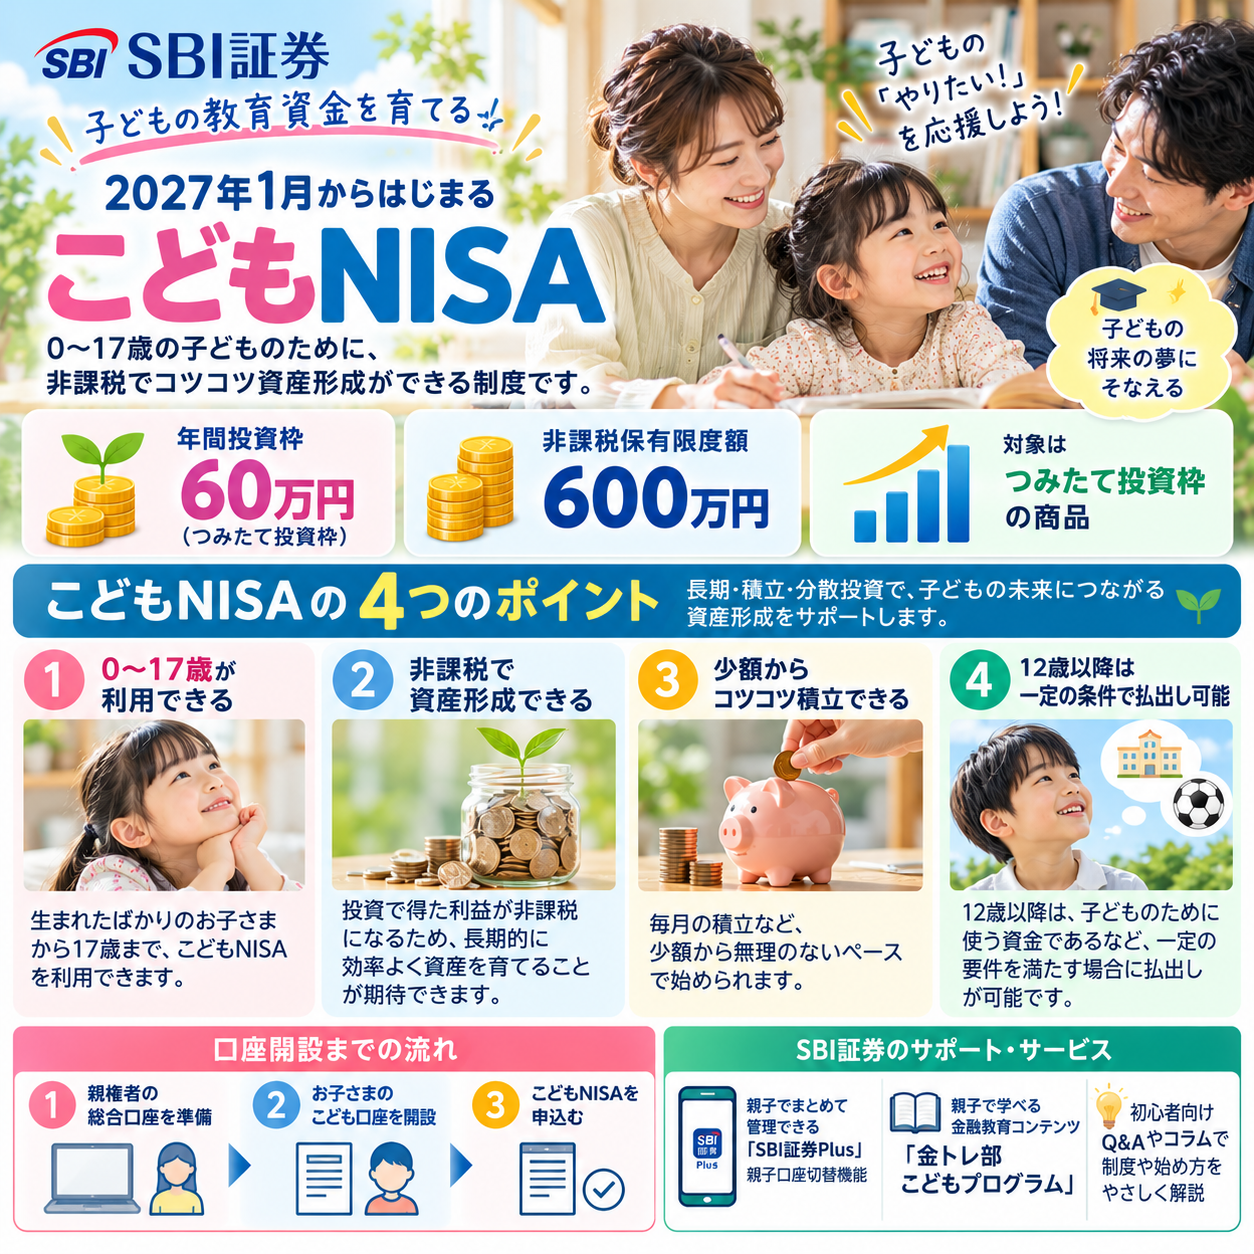
公式ページでは、2027年1月から始まる0~17歳を対象とした制度として、こどもNISAの概要、旧ジュニアNISAとの違い、メリットと注意点、始め方、関連コラムなどをまとめています。
さらに2026年9月24日には、申込み前の疑問をまとめたQ&Aも公開。
「そもそも何から始めればいいの?」という初心者向けの疑問から、商品選びや注意点まで解説しています。
そしてSBI証券で特に目立つのが、口座を作ることだけで終わらず、親子でお金について学ぶところまで取り組みを広げていることです。
子どもと保護者を主な対象とする金融教育コンテンツ「金トレ部 こどもプログラム」を提供しているほか、親子で資産形成に触れるイベントも実施。
さらに資産管理アプリ「SBI証券Plus」には「親子口座切替機能」が追加され、親自身の口座と子どもの口座を切り替えながら管理できる仕組みも整えています。
これは、こどもNISAを「親が子どものために黙ってお金を積み立てておく制度」だけで終わらせないという見方にもつながります。
たとえば子どもが小学生になったら、
「貯金と投資って何が違うんだろう?」
「どうしてお金が増えたり減ったりするの?」
「このお金は大学に行くときに使うのかな?」
そんな会話を親子で始めるきっかけにもできます。
こどもNISAを教育資金の準備だけでなく、子どもがお金について考える入口として紹介している点は、SBI証券の取り組みを見るうえで分かりやすいポイントです。
3社を比べると「こどもNISAの見せ方」に違いがある
楽天証券・松井証券・SBI証券の3社は、同じこどもNISAを扱います。
それでも、公式情報を読み比べてみると、それぞれが力を入れている情報には違いがあります。
| 初心者から見た主な特徴 | こどもNISAの情報提供 | 申込みに向けた動き | 特に目立つ取り組み | |
|---|---|---|---|---|
| 楽天証券 | 口座開設までの流れを具体的に確認しやすい | 制度概要から手続きまで案内 | 2026年10月1日受付開始 | 子育て世代1,000人への金融教育・将来資金調査も実施 |
| 松井証券 | 制度を一から勉強したい人が確認しやすい | 商品、投資枠、旧制度との違い、メリット・デメリット、シミュレーションなど | 2026年10月1日予約受付開始予定 | 未成年口座の有無に応じて手続きを具体的に案内 |
| SBI証券 | 教育資金と親子の金融教育を一緒に考えやすい | 制度概要、注意点、始め方、Q&A、関連コラム | 2026年10月1日事前受付開始 | 親子口座切替機能や「金トレ部 こどもプログラム」を展開 |
ただし、この表を見て「では、どこが一番いいの?」と決める必要はありません。
キャンペーンや知名度だけではなく、親が管理しやすいか、積立設定を変更しやすいか、どのような商品を扱うのか、困ったときに確認しやすいかなど、実際に長く利用することを考えて比較することが大切だからです。
そして、BOSAI│いざというときの防災集として特に大切にしたいのは、証券会社を決めることより先に、「そのお金は本当に長期間使わなくても大丈夫なのか」を考えること。
教育費であっても3年後に使う100万円と、15年後に使う100万円では、お金を置いておける期間がまったく違います。
災害や病気、収入減などに備える預貯金が十分ではないのであれば、こどもNISAを急いで始めるより、まず家族の「今」を守るお金を確保するという考え方もあります。
今を守るお金を準備し、そのうえで未来へつなぐお金を考える。
こどもNISAをきっかけに、証券会社を比較するだけではなく、家族で「このお金はいつ使うのか」まで話し合ってみることが、家計防災の第一歩になります。
▼ 今回紹介した3社の公式情報 ▼
教育費だけではない「もしものお金」をどう備える?
ここから、さらに具体的に考えてみます。
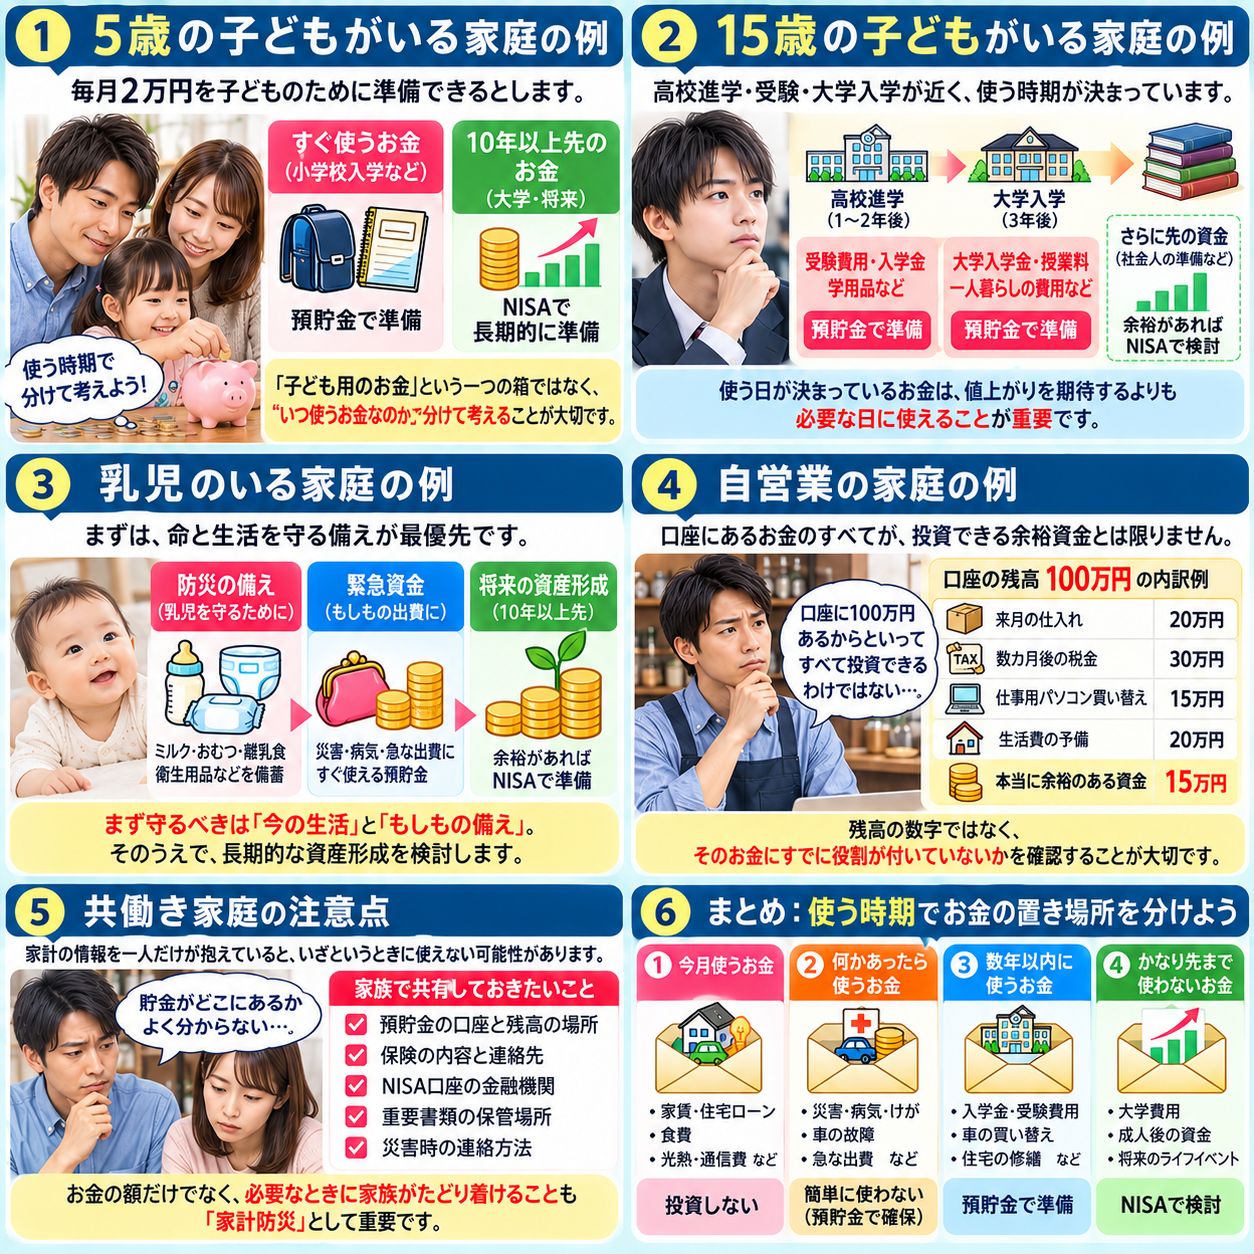
仮に、子どものために毎月2万円を準備できる家庭があったとしましょう。
「それなら2万円全部をNISAへ。」
本当にそれでよいでしょうか。
たとえば、その家庭には預貯金が20万円しかなく、住宅ローンがあり、自動車も毎日の通勤に欠かせないとします。
ある日、大きな災害が起き、自宅で生活することが難しくなりました。
家族3人で一時的に宿泊施設へ移動します。
交通費が必要です。
食費も普段より増えました。
子どもの衣類や日用品も買わなければなりません。
さらに自宅の一部が壊れ、応急的な修繕費まで必要になりました。
このとき欲しいのは、投資枠ではありません。
今日使えるお金です。
ここに、防災用品と預貯金とNISAの決定的な違いがあります。
水は、のどが渇いたときに使います。
携帯トイレは、断水したときに使います。
現金や預貯金は、突然支払いが発生したときに使います。
NISAを使った資産形成は、もっと先の未来へ向けて考えるものです。
全部、「備え」ではあります。
しかし、出番が違います。
この違いを理解すると、家計をかなり整理しやすくなります。
たとえば、家のお金を四つの封筒に分けるイメージで考えてみてください。
最初の封筒は「今月使うお金」。
二つ目は「何かあったら使うお金」。
三つ目は「数年以内に使うお金」。
四つ目は「かなり先まで使わないお金」です。
NISAを検討するのは、基本的には四つ目の封筒です。
家賃や住宅ローンを入れる一つ目の封筒から投資しない。
災害や病気に備える二つ目の封筒も簡単には使わない。
3年後の大学入学金を準備している三つ目の封筒も、「長期で使わない」とは言いにくいでしょう。
そして、四つ目に残ったお金について、「長い時間を使って資産形成を考えてみようか」となったときにNISAが出てきます。
こうすると、かなり分かりやすくなりませんか。
さらに、5歳の子どもがいる家庭で考えてみます。
毎月2万円を子どもの将来へ準備できるとします。
だからといって、必ず2万円全部を投資する必要はありません。
たとえば、小学校入学に向けて近いうちに使うお金を預貯金で準備し、それとは別に大学など十年以上先を想定した資金の一部について長期的な資産形成を考える、という分け方もできます。
つまり、「子ども用のお金」という一つの箱を作るのではありません。
子どものために“いつ使うお金なのか”で箱を分ける。
いわゆる、子供のための貯金のようなものです。
15歳なら、さらに違います。
高校進学、受験、大学入学がかなり近くなっています。
大学の入学金が必要になる時期に相場が大きく下がったとしても、「今年は相場が悪いので、大学への支払いを待ってください」とはいきません。
使う日が決まっているお金には、値上がりを期待すること以上に、必要な日に使えることが重要になります。
だから5歳と15歳では、同じ月2万円でも考え方が変わります。
乳児のいる家庭も見てみましょう。
この家庭なら、まずミルク、おむつ、離乳食、衛生用品など、災害時に乳児を守るための備えがあります。
さらに、家計として緊急時に使える預貯金も必要です。
そのうえで余裕があれば、子どもが成人する頃まで使わないお金について長期的な資産形成を検討する。
この順番なら、NISAを防災と無理に結び付けているわけではありません。
むしろ、「何を先に守るのか」なのです。
自営業の家庭なら、もう一段考える必要があります。
口座に100万円あるからといって、100万円が余裕資金とは限りません。
来月の仕入れが20万円。
数カ月後に税金の支払い。
仕事で使うパソコンが故障すれば買い替え。
売上が落ちれば、家庭へ入れられるお金も減ります。
そう考えると、「銀行口座に100万円あるから60万円投資できる」という計算が危険なことが分かります。
残高ではなく、そのお金にすでに役割が付いていないかを見る。
これも「なるほど」と気付いてほしいポイントです。
共働き家庭なら別の弱点があります。
夫が家計管理を全部担当していて、妻は「貯金がどこにあるのか分からない」。
あるいは逆です。
普段なら問題がなくても、家計を管理している人が災害時に離れた場所にいたり、入院したりすればどうでしょう。
緊急資金が100万円あっても、もう一人がその存在すら知らなければ、すぐには使えないかもしれません。
つまり家計防災では、お金の額だけでなく、お金へたどり着けることも重要なのです。
これが、防災と家計を一緒に考える意味です。
こどもNISAを始める前に、決めておきたいこと
では、実際に家庭で何をすればよいのでしょう。
ここも「金融商品を比較してください」で終わらせず、順番を具体化します。
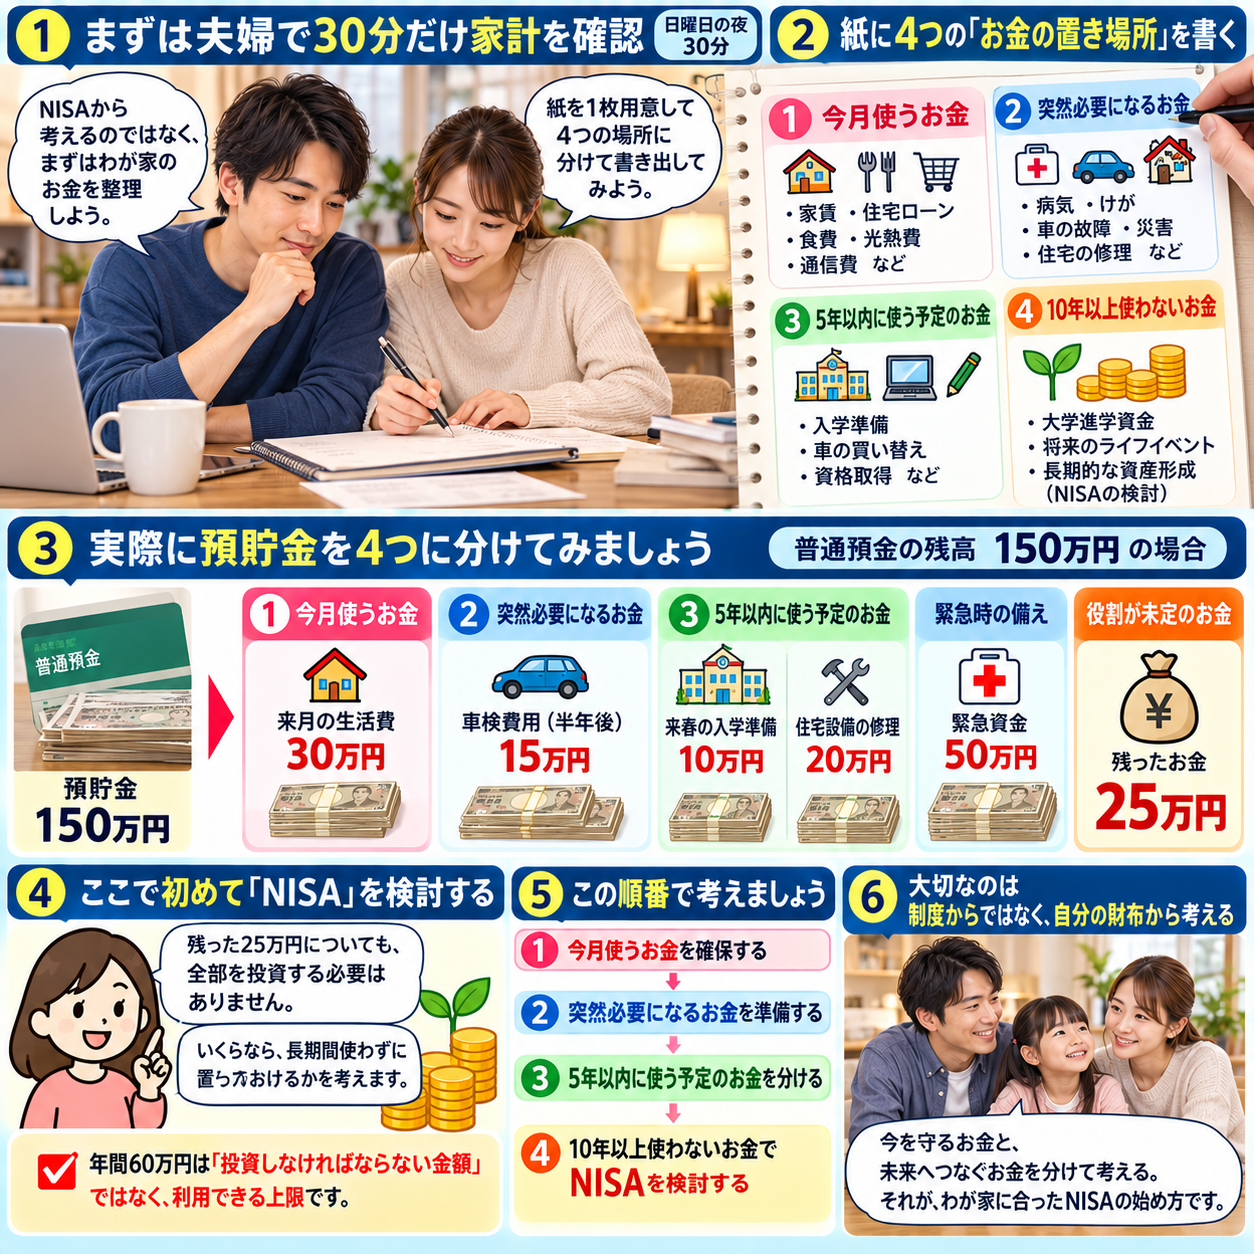
日曜日の夜に、夫婦で30分だけ家計を確認するとしましょう。
紙を一枚用意します。
最初に書くのは「NISA」ではありません。
①今月使うお金
②突然必要になるお金
③5年以内に使う予定のお金
④10年以上使わないお金
この四つです。
そして預貯金を当てはめてみます。
仮に、普通預金に150万円あったとしましょう。
「150万円もあるから投資できる」と考える前に、中身を分解します。
来月の生活費30万円。
半年後の車検15万円。
来春の入学準備10万円。
住宅設備の修理に備えて20万円。
緊急時のために残したいお金50万円。
ここまでで125万円です。
すると、「150万円の貯金がある」という最初の見え方と、「役割が決まっていないお金は25万円」という見え方では、まったく違います。
この25万円についても、全部投資する必要はありません。
ここで初めて「いくらなら長期間使わずに置いておける?」と考えます。
この作業をせずに、いきなり年間60万円という枠を見るから、NISAが難しくなるのです。
制度から考えない。
自分の財布から考える。
これだけでも、かなり理解しやすくなります。
まず、子どもの年齢から考えてみましょう。
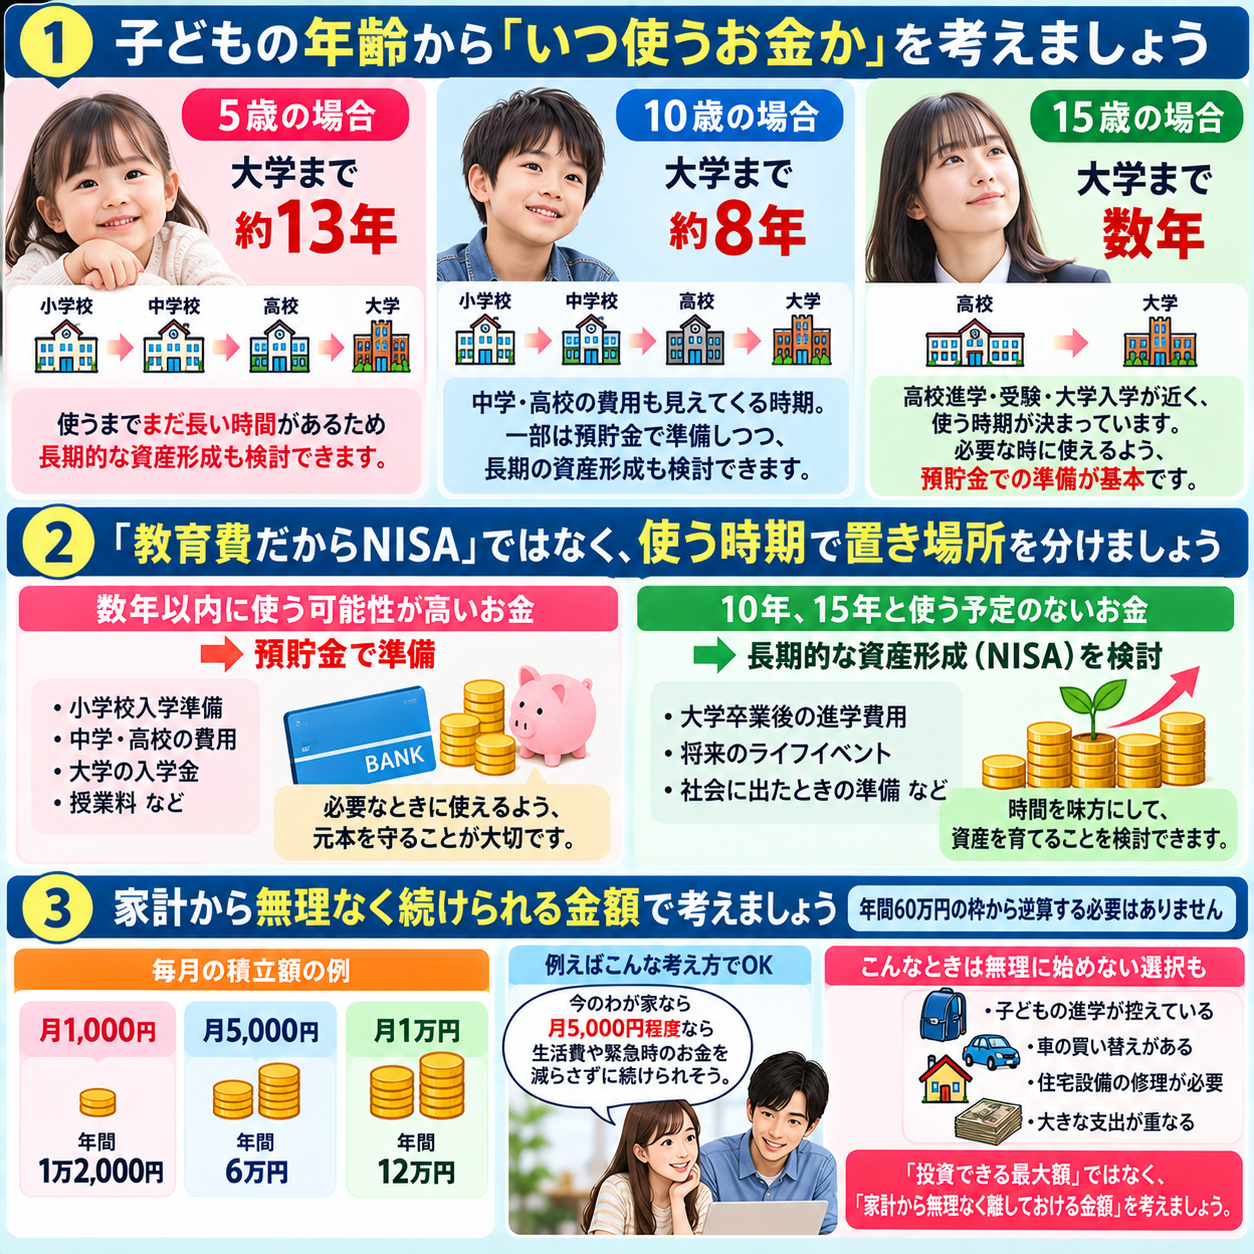
5歳なら、大学へ進学する年齢まで約13年あります。
10歳なら約8年、15歳なら数年です。
もちろん、将来大学へ進学するのか、専門的な学校へ進むのか、就職するのかは今の段階では分かりませんし、進学先によって必要になるお金も変わります。
だから、今から将来を正確に予測する必要はありません。
最初に考えたいのは、もっと単純なことです。
「このお金は、いつ使う可能性が高いのか?」
ここを考えてみてください。
たとえば5歳の子どもの大学進学に備えるお金なら、使うまでにはまだ長い時間があります。
一方、15歳の子どもの高校進学費用や数年後の大学入学費用なら、必要になる時期はかなり近づいています。
同じ「教育費」でも、この二つを同じ場所に置いておく必要はありません。
数年以内に必要になる可能性が高いお金は、必要なときに使えるよう預貯金として準備し、10年、15年と使う予定のないお金については、その一部を長期的な資産形成へ回すことを検討する。
「教育費だからNISA」と考えるのではなく、「何年後に使う教育費なのか」で考えるわけです。
ここまで整理して、初めて「毎月いくら積み立てるのか」を考えます。
年間投資枠が60万円だからといって、そこから逆算して「毎月5万円積み立てなければ」と考える必要はありません。
月1,000円なら年間1万2,000円。
月5,000円なら年間6万円。
月1万円なら年間12万円です。
家計を確認した結果、「今なら月5,000円程度なら、生活費や緊急時のお金を減らさずに続けられそう」と判断したのであれば、年間60万円の枠を大きく余らせても問題ありません。
反対に、今年は子どもの進学、車の買い替え、住宅設備の修理など、大きな支出が重なる家庭もあるでしょう。
その場合は、無理に始めないという考え方もできます。
「投資できる最大額」ではなく、「家計から無理なく離しておける金額」を考える。
この順番にすると、年間60万円という数字に振り回されにくくなります。
そして、実際に利用するのであれば金融機関を選びます。
ここで最初に目に入りやすいのが、口座開設でもらえる現金、ポイント、定期預金の金利施策、少額から始められるサービスなどでしょう。
たしかに、こうした特典は分かりやすく魅力的です。
しかし、ここで少し時間軸を伸ばして考えてみてください。
0歳の子どものために口座を作った場合、その口座を十年以上利用する可能性があります。
1,000円の特典を受け取るのは一度でも、口座の使いやすさとは何年も付き合うことになります。
だからこそ、キャンペーンだけでなく、その先を確認します。
どのような投資信託を取り扱っているのか、少額から積み立てられるのか、毎月の金額を簡単に変更できるのか、保有中にどのような費用がかかるのか、親が管理しやすい画面になっているのか、困ったときに問い合わせしやすいのか、払出すときにはどのような手続きが必要なのか。
さらに、子どもが18歳になった後の取扱いも確認しておきたいところです。
その中で初心者が見落としやすいものの一つが、「信託報酬」です。
言葉だけを見ると難しそうですが、まずは「投資信託を持っている間にかかる費用の一つ」と覚えておけばよいでしょう。
たとえば、口座開設時にもらえる1,000円だけを比較して金融機関や商品を決めても、その後10年以上保有するのであれば、長期間にわたって関係する費用や使いやすさも確認する必要があります。
入口だけではなく、10年後まで想像して選ぶということです。
そして、子どもが成長してきたら、このお金について少しずつ本人にも話してみましょう。
5歳なら、「大きくなったときのために、お金を少しずつ準備しているんだよ」という程度でも十分です。
10歳になったら、「貯金と投資は同じではなく、投資したお金は増えることもあれば減ることもある」と話せるでしょう。
15歳になれば、実際にどれくらい準備できているのかを一緒に見ながら、「大学で使うのか」「成人した後まで残すのか」と話し合うこともできます。
親が一方的に「子どものために貯めているお金」と考えるだけでなく、年齢に応じて本人も少しずつ理解していく。
そうすれば、NISAは単なる資産形成だけではなく、親子でお金について考えるきっかけにもなります。
そして最後に、BOSAI│いざというときの防災集として、ぜひ取り入れてほしい方法があります。
それが、年に一度「家族のお金と防災を一緒に点検する日」をつくることです。
難しいことをする必要はありません。
水や食料は足りているか、携帯トイレは家族の人数に対して十分か、避難場所を家族全員が知っているか、離れた場所で災害が起きた場合の連絡方法は決めているか。
ここまでは、一般的な防災点検です。
そのあとに、家計についても確認します。
「明日、突然10万円必要になっても出せる?」
「仕事を休んで一時的に収入が減ったら、生活費はどうする?」
「来年必要になる子どもの教育費はいくら?」
「3年以内に車や住宅設備へ大きなお金を使う予定は?」
そして最後に、
「では、10年以上使う予定のないお金はいくらある?」
ここまで確認して、初めてNISAについて考えます。
順番にすると、とてもシンプルです。
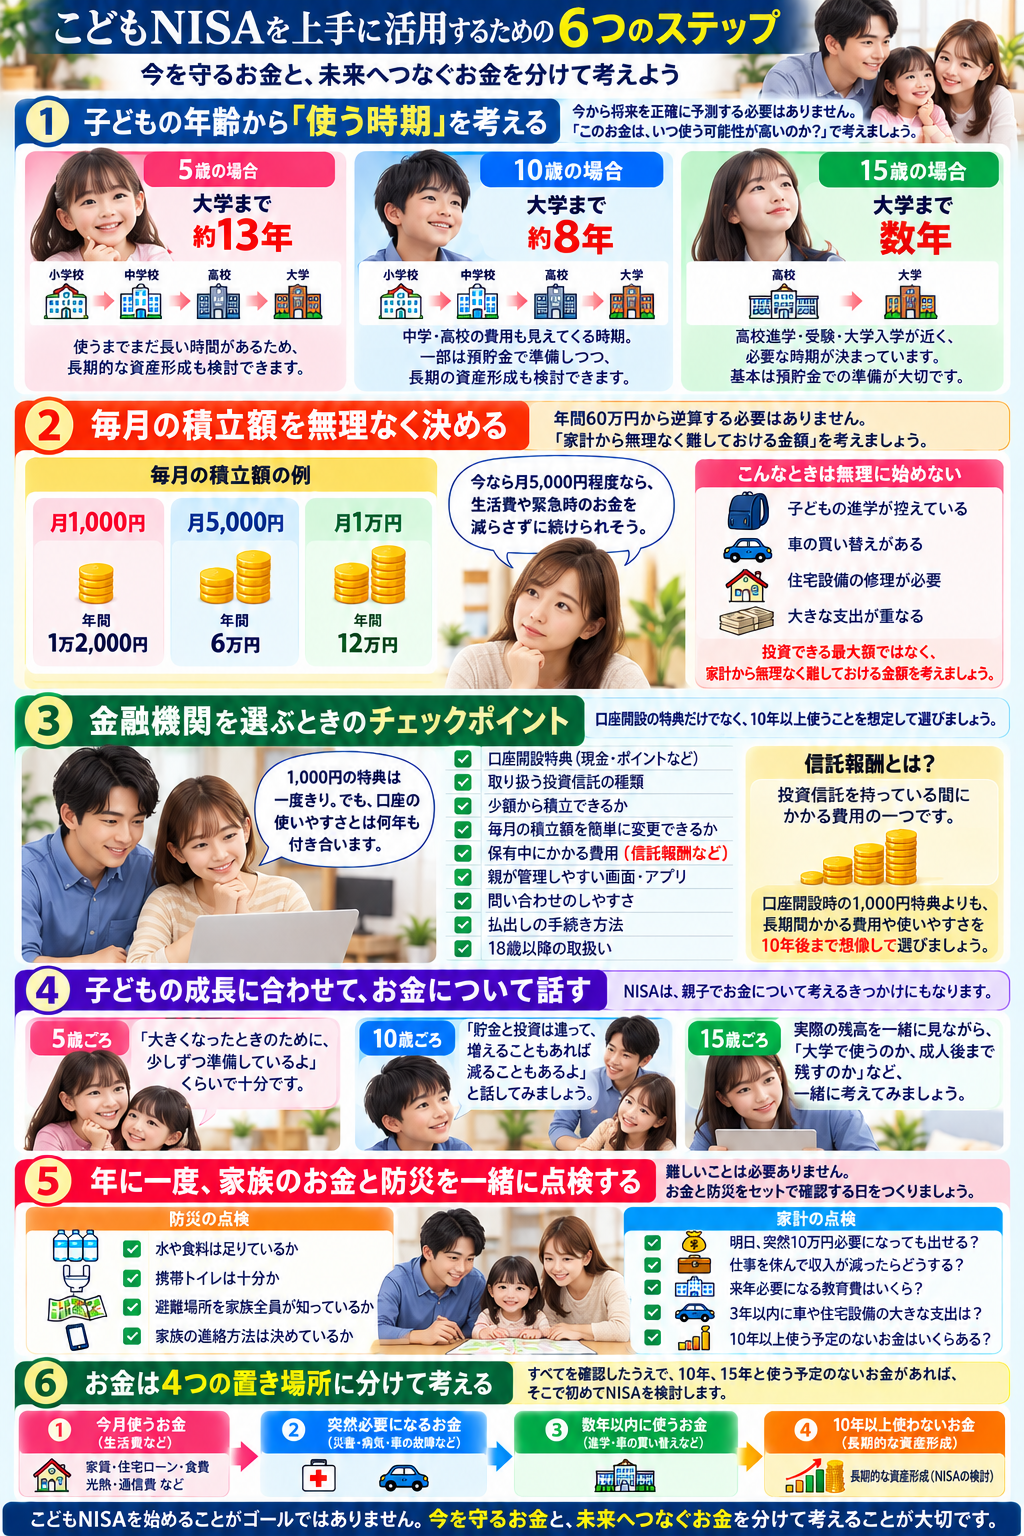
今日使うお金 → もしものときに使うお金 → 数年以内に使うお金 → かなり先に使うお金。
水や食料は、今日の命と生活を守るために備えます。
現金や預貯金は、災害、病気、収入減など、突然起こる出来事を乗り越えるために準備します。
数年以内に必要になる教育費などは、必要な日にきちんと使えることを重視して準備します。
そして、そのすべてを確認したうえで、10年、15年と使う予定のないお金が残るのであれば、その段階で初めてNISAを使った長期的な資産形成を検討するわけです。
だから、「こどもNISAを始めること」そのものをゴールにする必要はありません。
家計を確認してみた結果、「わが家は、まず緊急時に使える預貯金を増やした方がよさそうだ」と分かったのであれば、それも大切な発見です。
反対に、生活費も緊急資金も近い将来の教育費も準備できており、「このお金は10年以上使わない」と判断できる資金があるなら、そこで初めて長期的な資産形成を検討できます。
今を守るお金と、未来へつなぐお金を分ける。
そして、「何のためのお金か」だけではなく、「いつ使うお金なのか」まで考えて置き場所を決める。
ここまで整理できれば、年間60万円という制度上の数字を見て「60万円も投資できない」と悩む必要はなくなり、「わが家の場合は、まず何を守り、その次に何を準備すればいいのか」という、もっと大切なことが見えてくるはずです。
まとめ
いかがでしたか?
2027年1月から始まる未成年者向けのNISA拡充は、子どもの将来に向けてお金を準備する家庭にとって、新しい選択肢の一つになります。
ただし、この記事で最もお伝えしたかったのは、「こどもNISAが始まるから、とにかく投資を始めよう」ということではありません。
年間60万円という投資枠があっても、60万円を使い切る必要はありません。
月1,000円でも、月5,000円でも、あるいは今は始めないという判断でも、まず大切なのは、わが家の生活を無理なく続けられることです。
子どもが5歳なら、大学進学までにはまだ長い時間があります。
一方、15歳なら、高校や大学などでまとまったお金が必要になる時期は、かなり近づいています。
だからこそ、「教育費だからNISA」とひとまとめにするのではなく、そのお金をいつ使うのかまで考えておくことが重要です。
そして、BOSAI│いざというときの防災集として、もう一つ忘れてほしくないことがあります。
災害が起きたときに必要なのは、投資している資産だけではありません。
水や食料、携帯トイレなどの備蓄があり、突然の避難や病気、住宅の修理、収入減などに対応できる現金・預貯金があり、近い将来必要になる教育費などを準備したうえで、10年、15年と使う予定のないお金を長期的な資産形成へ回すという考え方があります。
つまり、お金にも「出番」があります。
- 今日の生活を守るお金
- もしものときに家族を守るお金
- 数年以内に使うお金
- 子どもの未来へつなぐお金
この四つを同じ場所に置くのではなく、「何のためのお金なのか」「いつ使うお金なのか」まで考えて分けておく。
これも立派な家計の防災ではないでしょうか。
こどもNISAを始めること自体をゴールにする必要はありません。
制度をきっかけに家族で財布の中身を見直し、「今を守るために必要なお金は足りているか」「近いうちに必要になるお金はいくらか」「長期間使わないお金はいくらあるのか」を一つずつ確認する。
そのうえで、わが家に合った備え方を考えていくことが大切です。
今を守るお金と、未来へつなぐお金を分けて考える。
こどもNISAについて知ることを、単なる投資の話で終わらせず、子どもの未来と家族の「いざというとき」を一緒に考えるきっかけにしてみてはいかがでしょう。
「もしも」の不安を、そのままにしないために。
防災というと、災害への備えや非常用品を思い浮かべるかもしれません。 しかし、家族を守るために考えておきたいことは、それだけではありません。
子どもの防災について知りたいこと、親として備えておきたいこと、 避難や備蓄、家族の連絡方法、暮らしの中で感じている不安など、 防災や家族の「いざというとき」に関係することであれば、どうぞお気軽にお尋ねください。
また、BOSAI│いざというときの防災集へのご意見や、 「こんな情報を取り上げてほしい」といったご要望もお待ちしています。
小さな疑問でも、誰かに聞いてみることで、 家族を守るための新しい気づきにつながることがあります。 どうぞ「ご意見・お問い合わせ」からお知らせください。
ご相談内容を確認のうえ、対応できる範囲でご案内いたします。
コメント