※PRを含みます
BOSAI│いざというときの防災集では、
災害への備えを「水・食料・防災グッズをそろえること」だけでなく、災害によって仕事や収入、住まい、教育環境などが大きく変わる可能性がある以上、家族の生活を支えるお金について平常時から考えておくことも、暮らしを守るための備えの一つと考えます。
とりわけ子どもがいる家庭では、何が起きても教育や将来の選択肢をできるだけ守れるよう、長い時間をかけて準備していく視点も大切です。
その一つとして、今回注目してきたのが「こどもNISA」です。
10月に大きな動きがありました。
2027年1月のスタートを前に、
複数の金融機関で「こどもNISA」の口座開設申込みや事前受付がすでに始まっています。
楽天証券、マネックス証券、PayPay証券、GMOクリック証券などでは、すでに具体的な手続きに関する案内も公開されています。
ただし、ここで勘違いしてはいけません。
つまり、「受付開始」=「すぐに投資できる」という意味ではありません。
現在始まっているのは、2027年1月の制度開始に向けて、必要な口座や書類を準備し、申込みを進めておくための手続きです。しかも、実際に口座を開設しようとすると、「子どもの名前を入力して申し込めば終わり」というほど単純ではありません。
親権者自身の証券口座を先に開設する必要がある金融機関もあれば、子どもの未成年口座を先に用意するケースもあり、さらに住民票やマイナンバー、親子関係を確認する書類など、家庭の状況や利用する金融機関によって準備するものも変わります。
では、2027年1月から利用したい家庭は、今、何から始めればいいのでしょう。
今回の記事では、テーマは一つ。
「こどもNISAの口座を開設するために、親は今から何をすればいいのか」
こどもNISAを利用するためには、まず子どものための口座開設に向けた準備を始める必要があり、ここを突破しなければ、その先の手続きには進めません。
とはいえ、「親の口座も必要なの?」「どんな書類を準備するの?」「どの順番で申し込めばいい?」と、初めての方には分かりにくいでしょう。
そこで今回は、こどもNISAの口座開設までに何をすればよいのかを、お子さんを持つお母さん・お父さんにも分かりやすく、実際の手続きの流れに沿って解説しています。
2027年1月のスタートに向けて、「まず何から始めればいい?」と迷っている方は、ぜひ参考にしてください。
まず、お母さん・お父さんに確認してほしいこと
2026年10月1日、こどもNISAを検討している家庭にとって大きな動きが始まりました。
2027年1月のスタートに向けて、楽天証券、マネックス証券、PayPay証券、GMOクリック証券、松井証券など、複数の金融機関で口座開設の申込みや事前受付が始まっています。
スポンサーリンク

ただし、ここで最初に知っておきたいことがあります。
です。
2026年10月から、すぐにこどもNISAで投資できるようになったわけではありません。
現在始まっているのは、
2027年からこどもNISAを利用するために、必要な口座や書類を準備して、口座開設の手続きを先に進めておく
という段階です。
そこで、大まかな流れを見てみましょう。
| 時期 | お母さん・お父さんがすること |
|---|---|
| 2026年10月~ | 利用する金融機関を決め、申込みを始める |
| 2026年10~12月 | 必要な口座の準備、情報入力、必要書類の提出など |
| 2027年1月以降 | 税務署による確認・審査など |
| 審査完了後 | こどもNISA口座の開設 |
| 口座開設後 | 金融機関の案内に従って利用開始 |
ここで特に注意したいのが、「申し込んだ」ことと「口座ができた」ことは別だという点です。
たとえば、10月にインターネットから申込みを行い、「申込みを受け付けました」というメールが届いたとしても、その時点ですべての手続きが終わったとは限りません。
イメージすると、次のような順番です。
申込み
↓
必要書類を提出
↓
金融機関による確認
↓
税務署による確認・審査など
↓
口座開設
↓
利用開始
ここまで全体の流れを確認したところで、実際に各証券会社では、こどもNISAの口座開設をどのように案内しているのでしょうか。
こどもNISAの口座開設を進めるには、まず子どもの保護者となる親権者が、利用する証券会社の口座を持っているかどうかを確認しなければなりません。
スポンサーリンク

親権者の口座を持っていない場合は、まず親権者本人の証券口座を開設し、そこから子どもの未成年口座の準備や、こどもNISA口座の申込みへと進んでいくのが基本的な流れになります。
ただし、必要となる口座や申込みの順番は証券会社によって異なるため、必ず利用する証券会社の公式案内を確認してから手続きを進めましょう。
ここからは、代表的な証券会社における申込方法や必要な準備、手続きの違いを見ていきます。
◇楽天証券
楽天証券では、2026年10月から12月までに申し込んだ場合、証券会社での確認などを経て、2027年1月以降に税務署による審査が行われ、その後に口座が開設される流れが案内されています。さらに、こどもNISAのスタートに合わせたキャンペーンも用意されていますので、お得かもしれません。
▼
▼
スマホからも口座申込できます(楽天公式動画はこちら)
◇PayPay証券
PayPay証券でも、2026年10月1日から12月末までに申し込んだ場合、2027年1月4日以降、順次税務署による審査を行うと案内されています。
第一印象としては、楽天証券と比べて、PayPay証券は口座開設までの手続きが順番に整理されており、初めて申し込むお母さん・お父さんにも流れを追いやすい印象があります。
「次に何をすればよいのか」が段階ごとに確認できるため、証券口座の開設に慣れていない方にとっても、比較的分かりやすい案内といえるでしょう。
※あくまで公式ページの「案内の見やすさ・分かりやすさ」を比較した印象であり、実際の手続きの簡単さを示すものではありません。
◇SBI証券
SBI証券でも、2026年10月1日から「こどもNISA」の口座開設事前受付が始まっています。
第一印象としてSBI証券は、「親権者の口座はある?」「子どもの口座はある?」と、家庭の現在の状況に合わせて手続きの入口が整理されているのが特徴です。
そのため、こどもNISAを初めて申し込むお母さん・お父さんでも、「自分はまず何をすればいいのか」を比較的見つけやすく、順番を追って進めやすい印象があります。
ですから、お母さん・お父さんが今考えることは、まだ投資商品のことではありません。
「わが家はどの金融機関で申し込むのか」
まずは、ここを決めることから始めます。
なぜなら、こどもNISAの制度自体は同じでも、実際の申込方法や必要となる口座、提出する書類などは金融機関によって異なるからです。
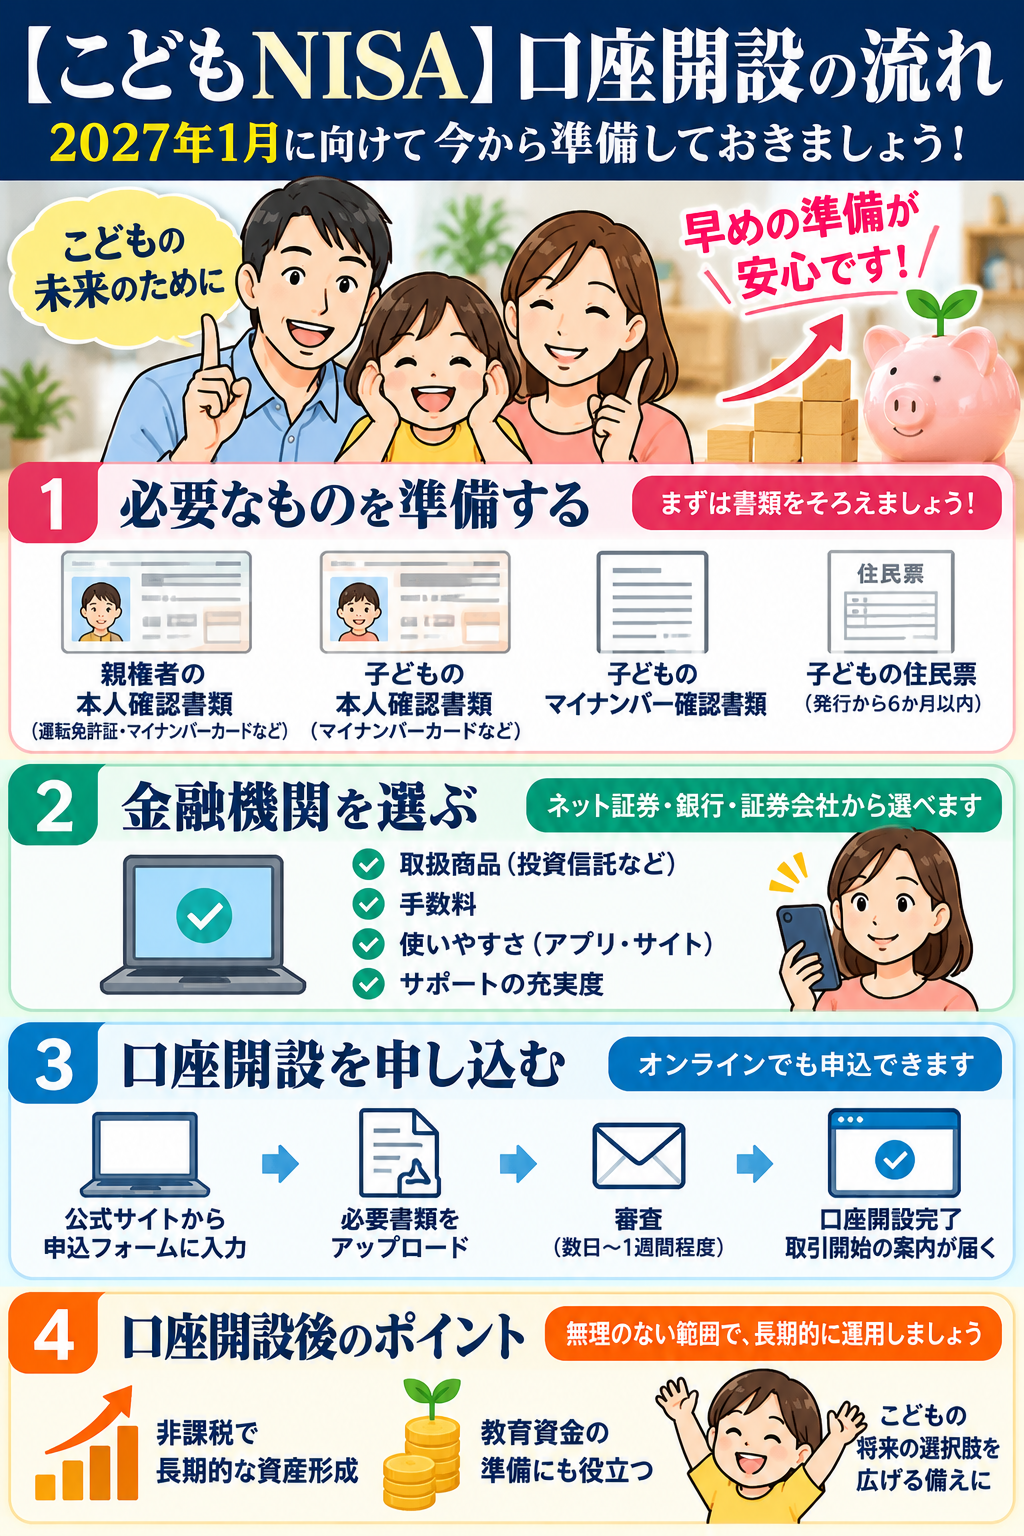
提出書類は、親権者と子どもの本人確認書類、マイナンバーを確認できる書類、親子関係を確認できる住民票などです。
ただし、必要書類は証券会社や親子の居住状況などによって異なるため、申し込む証券会社の公式サイトで事前に確認しておきましょう。
そして、ここで意外と見落としやすいのが、子どもの口座だけを考えればよいとは限らないことです。
たとえば楽天証券では、こどもNISA口座を申し込む際、登録親権者となる人の楽天証券総合口座が必要です。
三菱UFJ eスマート証券でも、親権者名義の同社証券口座が必要と案内されています。
GMOクリック証券では、こどもNISAの申込みに先立って、親権者の証券取引口座と子どもの未成年口座を開設しておく必要があります。
スポンサーリンク
最初に、次の4点を確認してみてください。
▼
| 最初に確認すること | チェック |
|---|---|
| どの金融機関で申し込むのか決めた | □ |
| 親権者本人の証券口座が必要か確認した | □ |
| 子どもの未成年口座が必要か確認した | □ |
| 口座開設に必要な書類を確認した | □ |
すでにお母さん、またはお父さんが利用している証券会社があるなら、その証券会社がこどもNISAに対応しているか、どのような申込方法になっているかを確認するところから始めると分かりやすいです。
なお、子ども名義の銀行口座と、証券会社の未成年口座・こどもNISA口座は別のものです。
お年玉や児童手当などを貯めるための子ども名義の銀行口座をすでに持っていても、それだけでこどもNISAの準備が完了しているわけではありませんので、注意が必要です。
「うちは子どもの銀行口座があるから大丈夫」と考えず、申し込む金融機関の条件を確認しておきましょう。
申し込み方法 → 必要書類から口座開設まで順番に進めれば大丈夫です
ここからが、実際の口座開設となります。
「証券口座」「未成年口座」「住民票」「マイナンバー」「税務署の審査」などと一度に聞くと、初めて証券口座を作るお母さん・お父さんには、少し難しく感じるかもしれません。
しかし、一度に全部やる必要はありません。
順番に一つずつ進めれば大丈夫です。
▼
| 順番 | やること |
|---|---|
| STEP1 | 利用する金融機関を決める |
| STEP2 | 親権者の証券口座が必要か確認する |
| STEP3 | 子どもの未成年口座が必要か確認する |
| STEP4 | 必要書類と記載内容を確認する |
| STEP5 | 親権者・子どもの情報を入力する |
| STEP6 | 本人確認書類・親子関係を確認する書類などを提出する |
| STEP7 | 審査・口座開設完了の連絡を待つ |
特に気をつけたいのが、STEP4の「必要書類」です。
「住民票が必要みたいだから、とりあえず役所でもらってこよう」
と先に動くのは、あまりおすすめできません。
住民票は、取得すれば何でも使えるわけではないからです。
たとえば楽天証券では、親権者と子どもが同居している場合の必要書類として、マイナンバー記載ありの住民票の写しを案内しています。
さらに、世帯全員が記載されていることや、子どものマイナンバー、続柄などについても確認条件が示されています。
また、親権者と子どもが別居している場合には、追加の書類が必要になるケースがあります。
楽天証券の案内を例にすると、次のようになります。
▼
| 家庭の状況 | 主に案内されている書類 |
|---|---|
| 親権者と子どもが同居 | マイナンバー記載ありの住民票の写し |
| 親権者と子どもが別居 | マイナンバー記載ありの住民票の写し+戸籍謄本または戸籍全部事項証明書 |
ただし、これは楽天証券の例です。
どの金融機関でも同じ書類でよい、という意味ではありません。
金融機関によって本人確認の方法や必要書類、申込方法などが異なるため、役所へ証明書を取りに行く前に、必ず申し込む金融機関の公式ページを確認してください。
順番としては、
▼
金融機関を決める
↓
公式サイトで必要書類を確認する
↓
マイナンバー・続柄・世帯全員など、必要な記載内容を確認する
↓
指定された内容の証明書を取得する
↓
申込みを行う
と考えると分かりやすくなります。
もう一つ確認しておきたいのが、住所や氏名です。
以前から証券会社を利用しているお母さん・お父さんの場合、引っ越した後に証券会社の登録住所を変更していなかったり、結婚などによる氏名変更が反映されていなかったりすることがあります。
証券会社に登録されている情報と、本人確認書類や住民票などの情報に違いがないか、申込み前に一度確認しておくと手続きがスムーズに運びます。準備が整ったら、金融機関の申込画面に従って、お母さん・お父さんと子どもの情報を入力し、指定された書類を提出します。
ここでも大切なのは、ネットで見つけた別の証券会社の申込方法を、そのまま自分が利用する金融機関に当てはめないことです。
たとえば楽天証券では、登録親権者の口座からログインし、子どもの氏名や生年月日などを入力して、必要な書類をアップロードする流れが案内されています。
一方、PayPay証券では、未成年者が入力・対応する部分と親権者が対応する部分があり、親権者のメールアドレスやワンタイムパスを使用する方法が案内されています。
こどもNISAという制度は同じでも、口座を作る手順まで同じとは限りません。
だからこそ、「こどもNISAの申込方法」を広く検索するだけではなく、「自分が利用する金融機関のこどもNISA申込方法」を確認することが大切です。
申し込んだら終わり、ではありません
申込画面への入力と必要書類の提出が終わると、ひとまず大きな作業は一区切りです。
しかし、
です。
申込みを受け付けた後には、すぐにこどもNISA口座が開設されるわけではありません。
まず金融機関側で、申込内容に間違いがないか、本人確認や親権者と子どもの関係を確認できる書類がそろっているか、登録された氏名・住所・生年月日などに相違がないかといった確認が行われます。
その後、必要な手続きに沿って税務署による確認・審査へ進み、こどもNISA口座を開設できることが確認されてから、正式な口座開設となります。
つまり、
「申込み」→「金融機関での確認」→「税務署での確認・審査」→「口座開設完了」
という段階を経るため、「申込受付完了」≠「こどもNISA口座開設完了」と覚えておくと分かりやすいでしょう。
10月に申し込んだからといって、2027年1月になれば自動的に全員の口座が完成する、と考えないようにしましょう。
さらに、申込み後にまず確認したいのは、金融機関から届くメールやお知らせです。
受付完了のお知らせだけでなく、提出した書類に不足があった場合や、追加の確認が必要になった場合などに連絡が届く可能性があります。
普段あまり使っていないメールアドレスを登録した場合は、特に注意してください。
▼
⚠️ コラム|こどもNISAの口座開設時こそ「詐欺」に注意
現在、特殊詐欺や金融機関を装ったフィッシング詐欺などが相次いでいることから、証券会社をはじめとする金融機関では、本人確認や不正アクセス防止のためのセキュリティ対策が大変厳しくなっています。
こどもNISAの口座開設でも、親権者や子どもの本人確認、登録情報、提出書類などを細かく確認する手続きがあります。
「確認することが多いな」と感じるかもしれませんが、こうした手続きは、家族の大切な資産や個人情報を守るためにも重要な確認です。
そして、口座開設の時期だからこそ注意したいのが、証券会社や金融機関を装った偽メール・SMSです。
「口座開設に不備があります」「本人確認が必要です」「至急ログインしてください」などと書かれていても、慌ててリンクを開かないようにしましょう。
口座開設状況を確認するときは、メールやSMS内の不審なリンクではなく、自分で証券会社の公式サイトや公式アプリを開いて確認することを意識してください。
迷惑メールフォルダなども含め、金融機関からの連絡を確認できるようにしておきましょう。
楽天証券では、税務署による審査の結果、すでに他社でこどもNISA口座を開設している場合など、口座を開設できないケースがあることも案内されています。
ですから、
「申込みを受け付けました」
という連絡が届いたら、それですべて終了ではありません。
最終的には、「こどもNISA口座が開設されました」という案内まで確認することが重要です。
初めて手続きをする家庭は、次の表を上から確認していけば、今どこまで進んでいるのかが分かりやすくなります。
▼
| 確認すること | チェック |
|---|---|
| 利用する金融機関を決めた | □ |
| 親権者の証券口座について確認した | □ |
| 子どもの未成年口座について確認した | □ |
| 金融機関の公式サイトで必要書類を確認した | □ |
| 住民票などに必要な記載内容を確認した | □ |
| 住所・氏名などの登録情報を確認した | □ |
| 必要書類を準備した | □ |
| 申込み・書類提出を完了した | □ |
| 受付完了の連絡を確認した | □ |
| 書類不備などの連絡がないか確認している | □ |
| 2027年1月以降の審査結果を確認する | □ |
| 口座開設完了の連絡を確認する | □ |
こうして見ると項目が多く感じますが、もっと簡単にまとめれば、
▼
金融機関を決める
↓
必要な口座を確認する
↓
必要書類を確認して準備する
↓
申し込む
↓
口座開設完了の連絡を待つ
この5段階です。
こどもNISAを利用するには、まず利用するための「入口」である口座をきちんと準備することから始まります。
「投資は初めてだから難しそう」「証券口座を作ったことがない」というお母さん・お父さんも、最初からすべてを理解しようとする必要はありません。
まず金融機関を決める。
次に、その金融機関が指定する手順を一つずつ進める。
それだけでも、何をすればよいのかはずっと分かりやすくなります。
そして、BOSAI│いざというときの防災集が、こどもNISAを取り上げているのにも理由があります。
防災は、水や食料、防災グッズを準備することだけではありません。
災害によって仕事や収入、住まい、教育環境などが変化したときにも、できる限り家族の暮らしを守り、子どもの将来の選択肢を残していく。そのために平常時から家族のお金について考えることも、長い目で見れば「暮らしの備え」の一つです。
2027年1月からの利用を考えているのであれば、焦って投資商品を選ぶ前に、まず口座開設の準備から始めてみてください。
正しく確認する。必要なものをそろえる。一つずつ進める。
初めてのお母さん・お父さんは、この順番を覚えておけば大丈夫です。
※申込方法、必要書類、受付状況、審査方法などは金融機関によって異なり、今後変更される可能性があります。実際に手続きを行う際は、必ず利用する金融機関の最新の公式案内をご確認ください。
まとめ ~こどもの未来のために、今できる「お金の備え」を少しずつ~
ここまで、こどもNISAの口座開設について見てきました。
お母さん、お父さん。
「投資」と聞くと、少し難しく感じたり、「本当にわが家にも必要なのかな」と迷ったりするかもしれません。
けれども、こどもNISAを考える目的は、単にお金を増やすことだけではありません。
こどもが成長していく長い時間のなかで、将来必要になるお金を少しずつ準備していく。その選択肢の一つとして考えてみることが大切です。
教育費や進学費用はもちろん、長い人生では、いつ、どのような出来事が起こるか分かりません。
大きな災害によって住まいが被害を受けたり、仕事を休まなければならなくなったり、収入が一時的に減ったりすることも考えられます。そんなとき、家族にある程度の資金の備えがあれば、こどもの生活や将来の選択肢を守る助けになるかもしれません。
だからこそBOSAI│いざというときの防災集では、水や食料、防災グッズを備えることと同じように、「家族のお金について平常時から考えておくこと」も暮らしを守る備えの一つだと考えています。
もちろん、投資には元本割れの可能性があります。
そのため、災害が起きたときにすぐ必要になる生活費や緊急資金まで投資に回すのではなく、すぐに使える預貯金などの備えを確保したうえで、当面使う予定のないお金の中から無理のない範囲で少しずつ将来に向けて準備するという考え方が重要です。
毎月少額でも、こどもの将来を考えて準備を続けていく。
それが何年、何十年と積み重なったとき、進学や新生活などはもちろん、思いがけない出来事が起きた際に、家族を支える資産の一つになっている可能性があります。
そして、こどもNISAを利用するのであれば、まず必要なのが口座開設です。
親権者の口座は必要なのか。こどもの未成年口座は必要なのか。どんな書類を準備するのか。証券会社によって手続きは異なりますので、今回の記事を参考にしながら、一つずつ確認してみてください。
こどもの未来を守るために、今できることを、できる範囲から少しずつ。
防災用品を準備するように、家族のお金についても平常時に考えておく。その積み重ねもまた、いざというときに家族を支える「備え」につながっていくのではないでしょうか。
参考情報・公式サイト
※2026年10月7日時点で確認した主な公式情報です。
金融庁|NISAに関する情報
https://www.fsa.go.jp/policy/nisa2/
楽天証券|こどもNISA 10月1日より口座開設受付開始
https://www.rakuten-sec.co.jp/web/info/info20260911-02.html
マネックス証券・ドコモFG|こどもNISA事前申込受付開始
https://www.docomo-fg.com/info/news_release/20261001_001.html
PayPay証券|こどもNISA口座開設方法
https://www.paypay-sec.co.jp/nisa/kodomo-nisa/account-open.html
PayPay|こどもNISA口座開設申込先行受付
https://about.paypay.ne.jp/pr/20260907/01/
GMOクリック証券|こどもNISA口座開設先行受付
https://www.click-sec.com/corp/news/press/20260918-02/
GMOクリック証券|こどもNISA口座はいつ開設できますか?
https://faq.click-sec.com/faq/show/11075?site_domain=default
三菱UFJ eスマート証券|こどもNISAに関する案内
https://kabu.com/company/pressrelease/20260817_1.html
セゾン投信|こどもNISA口座開設書類の事前受付
https://www.saison-am.co.jp/news/2026/info_service/20260925091046.html
※2026年10月7日時点の公表情報をもとに作成。
最新の必要書類、受付条件、審査方法、利用開始時期などは、実際に申し込む金融機関の公式サイトで必ずご確認ください。
FOR YOUR FAMILY’S FUTURE
今できる「備え」を考えてみませんか。
防災というと、水や食料、防災グッズを準備することを思い浮かべるかもしれません。 けれども、家族の暮らしを守るために考えておきたいのは、それだけではありません。
災害や思いがけない出来事によって、仕事や収入、住まい、そしてこどもの生活に 影響が及ぶ可能性もあります。だからこそ、平常時から家族のお金について考え、 将来に向けて少しずつ準備しておくことも、大切な「備え」のひとつです。
BOSAI│いざというときの防災集では、防災用品だけではなく、 「家族を守るために、今からできること」を幅広くお届けしていきます。
あなたの声が、次の防災情報につながります。
コメント