※PRを含みます
大雨によって自宅の1階が床上50cmまで浸水し、フローリングや壁紙が泥水に浸かり、冷蔵庫や洗濯機まで故障してしまったら、住宅の修理や家電製品の買い替えに必要なお金は、どこから用意すればよいのでしょうか。
火災保険に加入しているから大丈夫だと思っていても、実際には水災補償が付いておらず、数百万円に及ぶ修理費用を自己負担しなければならない可能性があります。
火災保険は、火事だけを補償する保険ではありません。
契約内容によっては、台風や集中豪雨による洪水、河川の氾濫、高潮、土砂崩れなどによって生じた住宅の損害も補償されますが、床上浸水と床下浸水では支払条件が異なることがあり、さらに建物と家財を別々に契約しているかどうかによっても、受け取れる保険金が変わってきます。
では、実際に住宅が浸水した場合、保険金はいくら支払われるのでしょうか。
└■ 火災保険を探している人必見!
 ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄
インズウェブの火災保険一括見積もりでは一度の見積もりで
最大10社から火災保険の見積もりを取ることができます。
あなたの住宅に万が一があったときのために
複数社から比較して納得のいく保険を選びましょう。
火災保険の一括見積もりはこちらから
今回は、床下浸水から床上1mの浸水、大規模な住宅被害までを想定した5種類のシミュレーションを紹介するとともに、水災補償の加入条件、主要保険会社の違い、保険料の考え方、災害発生後の請求手続きまで詳しく解説します。
自宅の火災保険がどこまで水害に対応できるのか、具体的に確認していきましょう。
👉ここでわかること
では、早速詳しくみていきましょう。
火災保険の水災補償が、水害保険。
「水害保険」というものはありません。
一般的に水害保険と呼ばれているものは、火災保険に付帯する「水災補償」のことです。
火災保険は火事だけを補償するものではなく、水災補償を付けることで、台風や集中豪雨による洪水、河川の氾濫、高潮、土砂崩れなどによって住宅や家財が被害を受けた場合にも、契約条件に応じて保険金を受け取ることができます。
ただし、火災保険に加入しているだけでは、水害による被害が必ず補償されるわけではありません。
水災補償が付いているかどうかを確認する必要があります。火災保険という名称から、住宅が火事になった場合だけに保険金が支払われると思っている方もいるかもしれませんが、実際の火災保険は、火災だけでなく落雷、風災、雪災、水災、盗難、水濡れなど、さまざまな事故による損害に対応する商品があり、加入する際に選択した補償内容によって、保険金が支払われる範囲が決まります。
日本損害保険協会も、火災保険の種類によって補償範囲が異なり、水災を補償する商品と補償しない商品があることを説明しています。
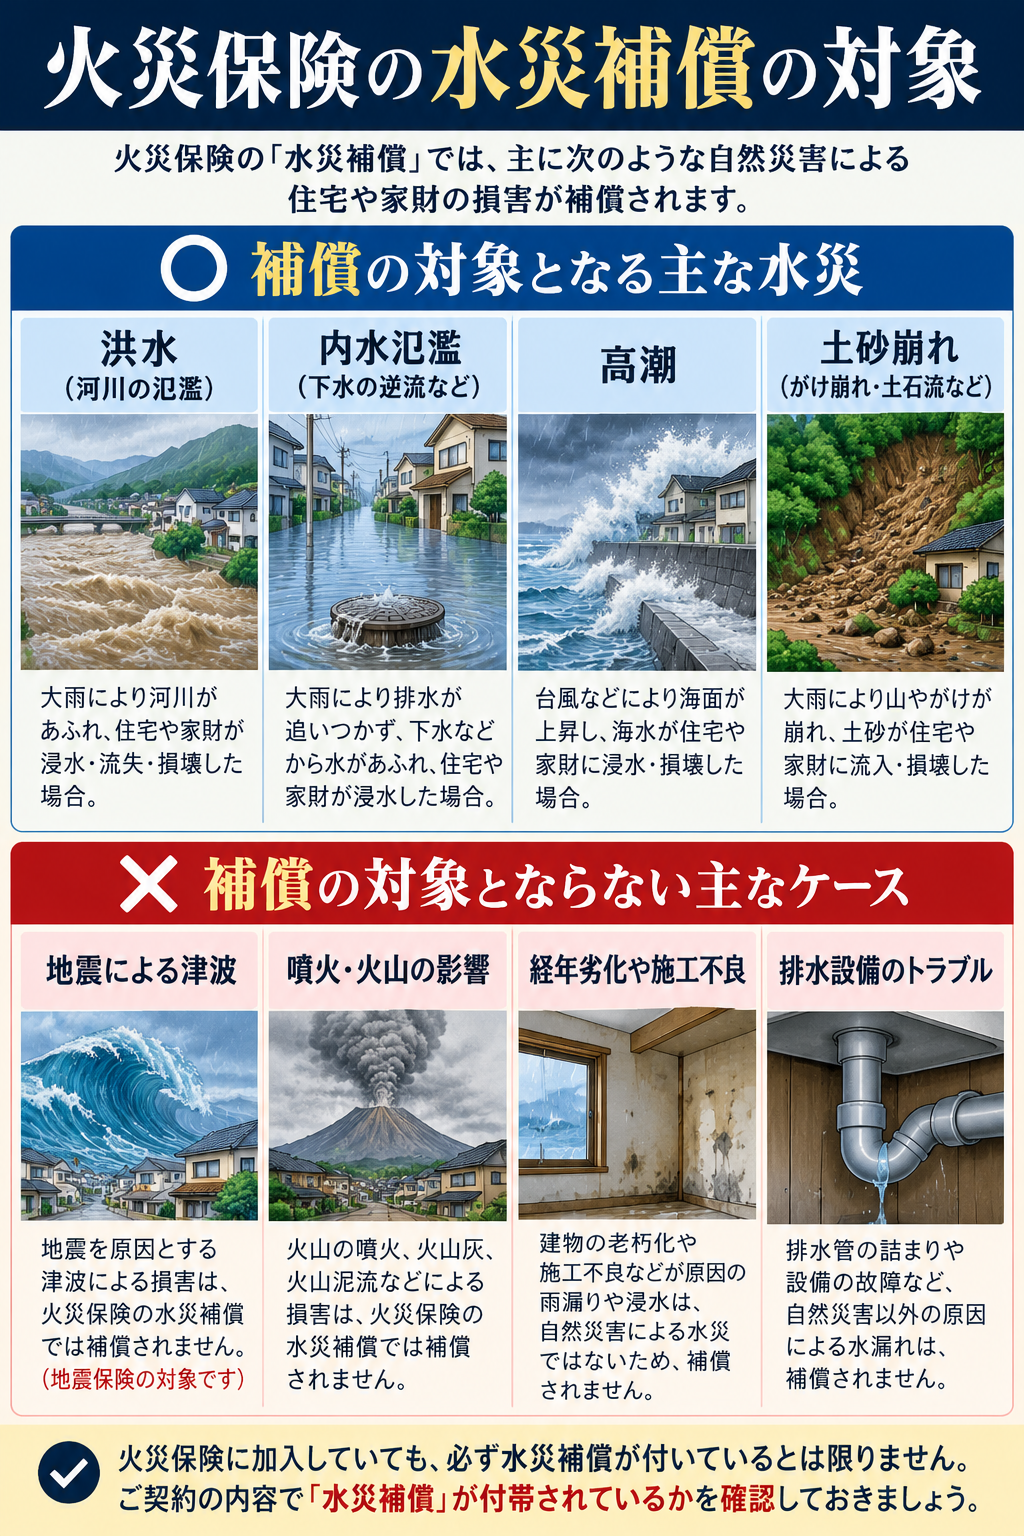
水災補償とは、台風や集中豪雨などによって発生した洪水、高潮、土砂崩れなどにより、保険の対象となる建物や家財が損害を受けた場合に、その損害を契約条件に従って補償する仕組みです。
例えば、大雨で近くの河川が氾濫し、住宅の1階が泥水に浸かった場合、床材や壁材、建物に固定された住宅設備などの修理費用が、建物の水災補償の対象になる可能性があります。
ただし、すべての浸水被害が無条件に補償されるわけではありません。
▼
| 災害の種類 | 被害の具体例 | 主な補償区分 | 注意点 |
|---|---|---|---|
| 河川の氾濫 | 川があふれて住宅が浸水 | 水災 | 浸水深などの支払条件を確認 |
| 集中豪雨 | 大雨で住宅の床上まで浸水 | 水災 | 建物・家財の契約範囲に注意 |
| 内水氾濫 | 排水しきれない雨水が住宅に流入 | 水災 | 洪水と同様に支払条件を確認 |
| 高潮 | 台風による海面上昇で浸水 | 水災 | 海岸からの距離だけで判断しない |
| 土砂崩れ | 大雨で土砂が住宅に流入 | 水災 | 浸水がなくても対象となる場合がある |
| 床下浸水 | 床下に泥水が流入 | 水災 | 損害割合などによっては対象外 |
| 地震による津波 | 津波で住宅が損壊 | 地震保険 | 通常の火災保険では原則対象外 |
| 水道管の破裂 | 室内の床や家具が水に濡れる | 水濡れ | 水災とは異なる補償 |
| 台風による屋根の破損 | 屋根が壊れて雨水が室内に入る | 風災など | 事故原因と契約条件で判断 |

水災と水濡れは、名前が似ていますが、保険上は異なる補償として扱われることがあります。
例えば、集中豪雨で道路から雨水が流れ込んだ場合は水災に該当する可能性がありますが、住宅内部の給排水設備が破損して床が濡れた場合には、水濡れ補償の対象となるかを確認する必要があります。
また、台風によって屋根が破損し、そこから雨水が吹き込んだ場合には、風災として補償される可能性があり、単に雨漏りが発生したという事実だけで水災と判断することはできません。
参考:セコム損害保険株式会社
床上浸水と床下浸水では何が違う?
水災補償で特に確認したいのが、保険金の支払条件です。
例えば、損保ジャパンの公式FAQでは、対象となる水災について、床上浸水または地盤面より45cmを超える浸水によって損害が生じた場合のほか、建物や家財に一定割合以上の損害が発生した場合などの条件を説明しています。
同様に、東京海上日動の公式FAQでも、契約内容に応じて、損害割合が30%以上となった場合や、床上浸水・地盤面から45cmを超える浸水が発生した場合などが支払条件として示されています。
ここで誤解してはいけないのは、地盤面から45cmを超える浸水と、床上45cmの浸水は同じ意味ではないという点です。
例えば、地盤面から床面までの高さが50cmある住宅で、地面から40cmまで水が上がったとしても、居住部分の床までは浸水していないため、床上浸水には該当しません。
一方、地盤面からの浸水深が45cm以下であっても、床が低い住宅では床上浸水が発生する可能性があります。
ただし、こうした支払条件はすべての保険商品に共通するものではなく、契約時期や商品によって異なるため、現在加入している火災保険の約款を確認する必要があります。

建物と家財は別々に確認しよう
水災補償では、建物と家財が別々の保険対象として扱われます。
住宅の修理費用が補償されても、冷蔵庫や洗濯機の買い替え費用まで補償されるとは限りません。
▼
| 被害を受けたもの | 建物の補償 | 家財の補償 |
|---|---|---|
| フローリング | ○ | × |
| 壁紙・壁材 | ○ | × |
| 柱・梁 | ○ | × |
| 建物に固定されたシステムキッチン | ○ | × |
| 建物に固定された給湯設備 | ○ | × |
| 冷蔵庫 | × | ○ |
| 洗濯機 | × | ○ |
| テレビ | × | ○ |
| ソファ・ベッド | × | ○ |
| 衣類・寝具 | × | ○ |
※一般的な区分です。設備の設置状況や約款によって取り扱いが異なる場合があります。
例えば、住宅の床材と壁材の修理費用が250万円、浸水によって故障した家電製品や家具の損害が80万円だった場合、建物だけに水災補償を付けている契約では、家財の80万円について水災保険金を受け取れない可能性があります。
そのため、保険証券を確認する際には、水災補償の有無だけでなく、建物と家財の両方が補償対象になっているかまで確認してください。
浸水したら保険金はいくら出る?|住宅被害別のシミュレーション
実際に住宅が浸水した場合、保険金はいくら支払われるのでしょうか。
ここからは、住宅の被害状況を5つに分け、具体的な金額を使ってシミュレーションしていきます。
ただし、実際の保険金は、損害額だけで決まるものではありません。
建物や家財の保険金額、免責金額、損害の認定範囲、水災補償の支払条件、支払限度額などによって変わるため、最初に計算の仕組みを理解しておきましょう。
保険金を計算する前に知っておきたい用語
| 用語 | 意味 |
|---|---|
| 保険金額 | 契約で設定する補償金額 |
| 損害額 | 保険上、損害として認定される金額 |
| 再調達価額 | 同等の建物や家財を新たに取得するために必要な金額 |
| 時価額 | 再調達価額から経年による価値の減少などを考慮した金額 |
| 免責金額 | 損害発生時に契約者が自己負担する金額 |
| 損害保険金 | 補償対象となる損害に対して支払われる保険金 |
| 費用保険金 | 契約に定められた臨時費用などに対する保険金 |
| 支払限度額 | 契約上、支払われる保険金の上限 |
| 支払方式 | 損害額を基準にする方式や所定割合で計算する方式など |
今回のシミュレーションでは、原則として「補償対象となる損害額から免責金額を差し引く方式」を想定します。
また、特に記載がない限り、建物と家財の水災補償が付いており、支払条件を満たし、損害額が保険金額・支払限度額以内に収まっているものとします。
└■ 火災保険を探している人必見!
 ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄
インズウェブの火災保険一括見積もりでは一度の見積もりで
最大10社から火災保険の見積もりを取ることができます。
あなたの住宅に万が一があったときのために
複数社から比較して納得のいく保険を選びましょう。
火災保険の一括見積もりはこちらから
以下の金額は、説明用に設定した架空の損害額です。実際の修理費相場や保険会社の支払実績を示すものではありません。
シミュレーション①:床下30cmまで浸水した場合
【想定する住宅被害】
木造2階建て住宅の床下に雨水が流れ込み、床下の清掃、乾燥、設備点検などが必要になったケースです。
想定する損害額は30万円とします。
| 項目 | 想定金額 |
|---|---|
| 床下清掃・乾燥などの損害額 | 30万円 |
| 免責金額 | 5万円 |
| 支払条件を満たす場合の試算 | 25万円 |
| 支払条件を満たさない場合 | 0円 |
床下浸水では、実際に清掃費用や設備の点検費用が発生していても、契約上の水災補償の支払条件を満たさなければ、保険金が支払われない場合があります。
例えば、床上浸水も地盤面から45cmを超える浸水も発生しておらず、損害割合も契約上の基準に達していない場合、床下に泥水が流れ込んだという事実だけでは支払対象にならない可能性があるのです。
ただし、床下浸水であっても、建物に大きな損害が発生し、契約上の損害割合の条件を満たす場合などには、補償対象となる可能性があります。
したがって、床下浸水だからといって、保険会社への連絡を最初から諦める必要はありません。
シミュレーション②:床上50cmまで浸水した場合
次は、住宅の1階が床上50cmまで浸水し、フローリングや壁紙が損傷したほか、冷蔵庫と洗濯機が故障したケースです。
建物の損害額を250万円、家財の損害額を80万円と仮定します。
| 項目 | 建物のみ補償 | 建物・家財を補償 |
|---|---|---|
| 建物損害額 | 250万円 | 250万円 |
| 家財損害額 | 80万円 | 80万円 |
| 建物の免責金額 | 5万円 | 5万円 |
| 家財の免責金額 | ― | 5万円 |
| 建物の保険金試算 | 245万円 | 245万円 |
| 家財の保険金試算 | 0円 | 75万円 |
| 合計 | 245万円 | 320万円 |
この試算では、建物だけを補償する契約と、建物・家財の両方を補償する契約との間に、75万円の差が生じています。
建物の水災補償が付いていれば、浸水した住宅の修理費用については補償される可能性がありますが、家財の水災補償がなければ、家電製品や家具の買い替え費用は自己負担となる場合があります。
なお、建物と家財それぞれに免責金額が適用されるかどうかは、実際の契約条件によって異なります。
シミュレーション③:床上1mまで浸水した場合
住宅の1階が床上1mまで浸水すると、床材や壁材だけでなく、断熱材、建具、住宅設備などにも損害が広がる可能性があります。
ここでは、建物の損害額を500万円、家財の損害額を150万円と仮定し、免責金額によって保険金がどのように変わるのかを比較します。
| 項目 | 免責0円 | 免責5万円 | 免責10万円 |
|---|---|---|---|
| 建物損害額 | 500万円 | 500万円 | 500万円 |
| 家財損害額 | 150万円 | 150万円 | 150万円 |
| 建物の免責金額 | 0円 | 5万円 | 10万円 |
| 家財の免責金額 | 0円 | 5万円 | 10万円 |
| 建物の保険金 | 500万円 | 495万円 | 490万円 |
| 家財の保険金 | 150万円 | 145万円 | 140万円 |
| 合計 | 650万円 | 640万円 | 630万円 |
この計算では、建物と家財それぞれに同額の免責金額が適用されると仮定しています。
免責金額が0円なら650万円、5万円なら640万円、10万円なら630万円という結果になりました。
一方、免責金額を高く設定すると、契約条件によっては保険料を抑えられる場合があるため、単純に免責金額が小さい契約ほど有利とは限りません。
保険料と自己負担額の両方を比較し、自分の家計でどの程度の損害まで負担できるのかを考える必要があります。
シミュレーション④:住宅が大規模に損壊した場合
今度は、河川の氾濫によって住宅の広い範囲が損傷し、建物の修理に1,200万円、家財の買い替えに300万円が必要になったケースを想定します。
建物の保険金額は2,000万円、家財の保険金額は500万円と仮定します。
| 項目 | 想定金額 |
|---|---|
| 建物保険金額 | 2,000万円 |
| 家財保険金額 | 500万円 |
| 建物損害額 | 1,200万円 |
| 家財損害額 | 300万円 |
| 建物免責金額 | 10万円 |
| 家財免責金額 | 10万円 |
| 建物の保険金試算 | 1,190万円 |
| 家財の保険金試算 | 290万円 |
| 合計 | 1,480万円 |
このケースでは、損害額の合計1,500万円に対して、免責金額の合計20万円を差し引いた1,480万円が試算上の保険金となります。
ただし、これは水災補償について損害額から免責金額を差し引く方式を採用し、ほかの支払制限がない契約を想定した結果です。
実際の契約に水災補償の支払割合や独自の支払限度額が設定されている場合、同じ1,500万円の損害が発生しても、計算結果が異なる可能性があります。
また、住宅の修理費用として見積もられた金額が、すべて保険上の損害額として認定されるとは限りません。
シミュレーション⑤:水災補償を付けていなかった場合
最後は、火災保険には加入しているものの、水災補償を付けていなかったケースです。
河川の氾濫によって住宅が浸水し、建物に400万円の損害が発生したと仮定します。
| 項目 | 内容 |
|---|---|
| 火災保険 | 加入済み |
| 水災補償 | なし |
| 被害原因 | 河川の氾濫 |
| 建物損害額 | 400万円 |
| 水災補償による保険金 | 0円 |
| 想定自己負担額 | 400万円 |
水災補償を付けていない場合、洪水による住宅の損害について、火災保険から水災保険金を受け取ることは原則としてできません。
ただし、実際の事故でほかの補償が適用されるかどうかは、事故原因と契約内容を確認する必要があります。
5種類のシミュレーションをまとめると、次のようになります。
▼
| 被害状況 | 想定損害額 | 保険金試算 |
|---|---|---|
| 床下30cm浸水 | 30万円 | 0円または25万円 |
| 床上50cm浸水 | 330万円 | 245万円または320万円 |
| 床上1m浸水 | 650万円 | 630万〜650万円 |
| 大規模な住宅被害 | 1,500万円 | 1,480万円 |
| 水災補償なし | 400万円 | 原則0円 |
※いずれも前述の架空の契約条件に基づく試算です。
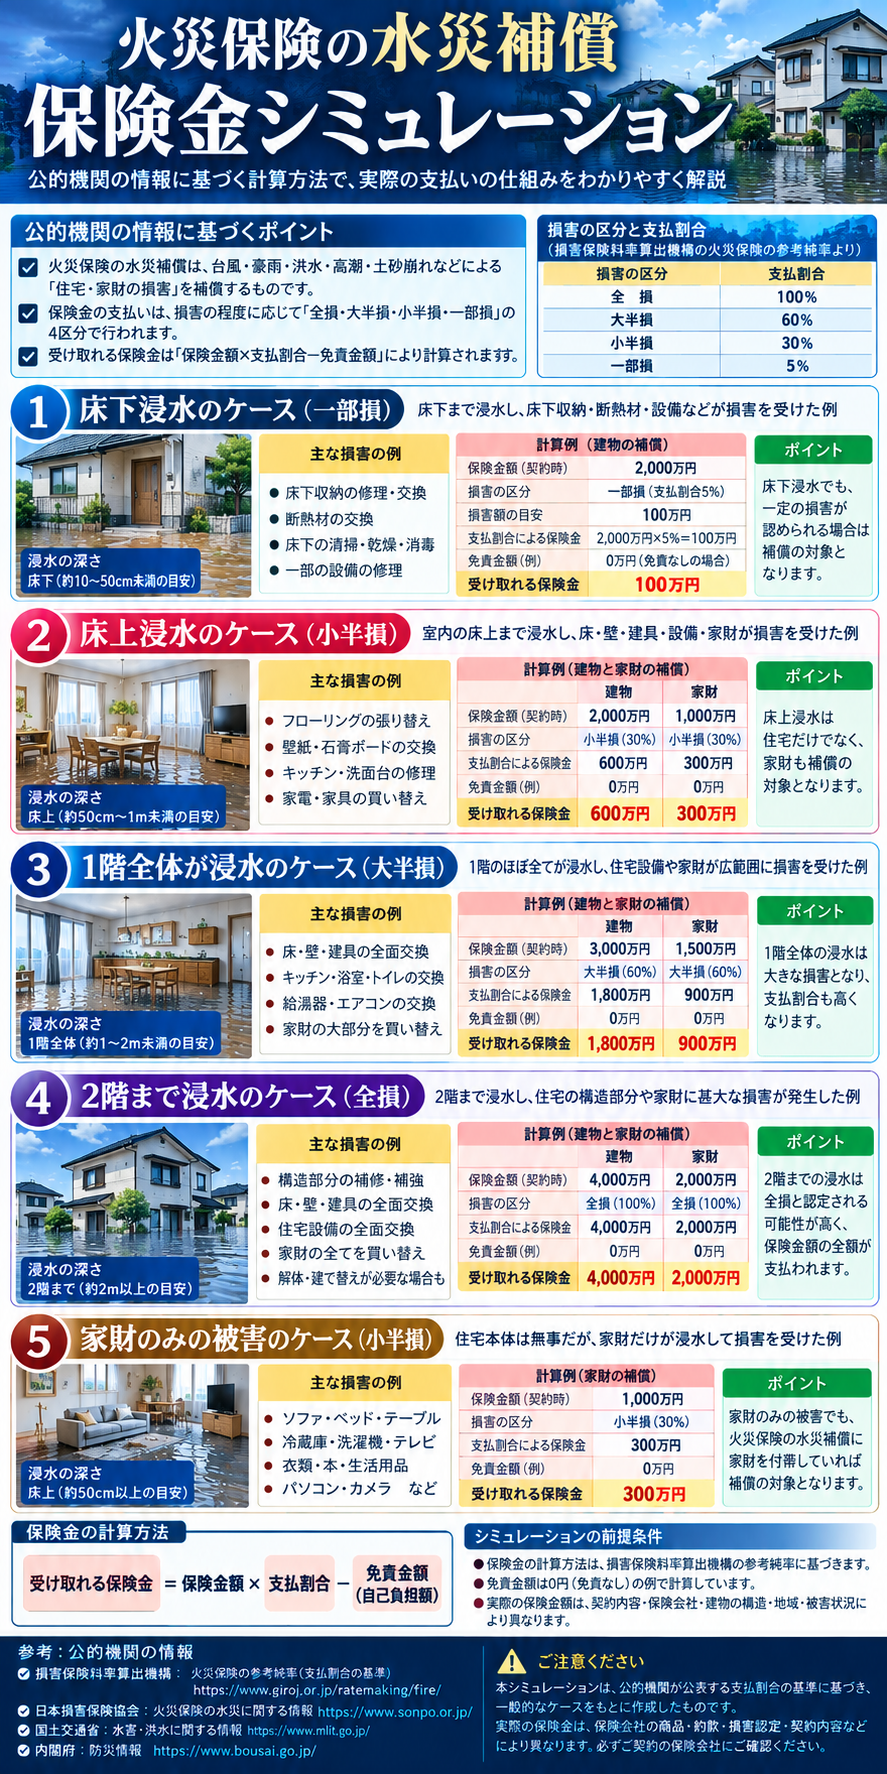
ここまでの比較から分かるのは、同じ水害であっても、水災補償の有無、建物と家財の契約範囲、免責金額、支払方式などによって、保険金に大きな差が生じるということです。
すべてまとめると下記のようになります。
▼
水災補償の加入条件とは?
水災補償を検討するとき、「自宅は川から離れているから必要ない」「マンションの上階だから水害とは無関係」と考える方もいるかもしれません。
しかし、水害の危険性は、河川からの距離だけで判断できるものではありません。
市街地では、短時間に大量の雨が降ることで排水施設の能力を超え、道路や住宅が浸水する内水氾濫が発生する場合があり、さらに山や崖に近い住宅では、洪水による浸水とは別に土砂災害の危険性も考える必要があります。
住宅の種類によって確認すべき水害リスク
| 住宅の種類・立地 | 想定される被害 | 確認すべき内容 |
|---|---|---|
| 河川沿いの戸建て | 河川氾濫・床上浸水 | 洪水浸水想定区域・浸水深 |
| 都市部の低地 | 内水氾濫 | 内水ハザードマップ |
| マンション1階 | 床上浸水・家財損害 | 専有部分・家財の補償 |
| マンション5階以上 | 共用設備・地下設備の浸水 | 管理組合の保険・共用設備 |
| 高台の戸建て | 土砂災害・局地的な浸水 | 地形・土砂災害警戒区域 |
| 山や崖に近い住宅 | 土砂流入・建物損壊 | 土砂災害ハザードマップ |
| 賃貸アパート | 家財の浸水被害 | 家財保険の水災補償 |
特にマンションの場合、住戸が高層階にあっても、地下に設置された電気設備や機械設備が浸水すれば、建物全体の生活機能に影響が生じる可能性があります。
ただし、こうした共用設備の損害が、個人で加入している火災保険によって補償されるとは限りません。
分譲マンションでは、管理組合が加入している共用部分の保険と、各住戸の所有者が加入する専有部分・家財の保険を分けて確認してください。
2024年10月から水災リスクに応じた保険料区分が導入
水災補償の保険料を考えるうえで知っておきたいのが、地域ごとの水災リスクを反映する仕組みです。
損害保険料率算出機構は、2023年6月の火災保険参考純率の改定で、水災に関する料率を地域のリスクに応じて5区分に細分化しました。
この区分は「水災等地」と呼ばれ、1等地から5等地まで設定されています。
| 水災等地 | 参考純率上の位置づけ |
|---|---|
| 1等地 | 相対的に水災リスクが最も低い区分 |
| 2等地 | 1等地より高い区分 |
| 3等地 | 中間の区分 |
| 4等地 | 比較的リスクが高い区分 |
| 5等地 | 相対的に水災リスクが最も高い区分 |
損害保険料率算出機構によると、参考純率上の水災保険料は、5等地が1等地の約1.5倍となっています。
ただし、これは各保険会社が実際に販売する火災保険の保険料差を示すものではありません。
例えば、損保ジャパンでは2024年10月から水災料率の細分化を導入しており、同社の説明では、最も高い地域と最も低い地域の保険料差は約1.2倍とされています。
水災等地が低い地域であっても、水害が発生しないという意味ではありません。
ハザードマップで自宅の水害リスクを調べよう
水災補償を検討する前に、自宅の周辺でどのような水害が想定されているのかを確認しましょう。
国土交通省などが提供するハザードマップポータルサイトでは、住所を入力して、洪水・内水・高潮・土砂災害などのリスク情報を確認できます。
STEP1:ハザードマップポータルサイトを開く
トップページから「重ねるハザードマップ」を選択します。
STEP2:自宅の住所を入力する
住所検索を利用して、自宅周辺の地図を表示してください。
STEP3:洪水の浸水想定区域を確認する
地図上で浸水想定区域や浸水深を確認し、自宅がどの程度の浸水被害を受ける可能性があるのかを調べます。
STEP4:内水・高潮・土砂災害も確認する
洪水だけでなく、内水氾濫や高潮、土砂災害の情報も確認してください。
STEP5:保険証券と照らし合わせる
自宅で想定される災害に対して、現在加入している火災保険がどこまで対応できるのかを確認します。
なお、ハザードマップに示されていない場所でも水害が発生する可能性があるため、地図上で色が付いていないことだけを理由に、水災補償が不要だと判断しないようにしてください。
水災補償に強い保険会社はどこ?
水災補償を検討する際、保険会社の知名度や保険料の安さだけで選んでしまうと、実際に住宅が浸水したとき、必要な補償を受けられない可能性があります。
例えば、同じ火災保険でも、水災補償が基本プランに含まれている商品、水災補償を選択できる商品、補償内容が複数のプランに分かれている商品などがあり、契約するプランによって補償範囲が変わります。

ここでは、主要7社を比較します。
▼
| 保険会社 | 主な商品 | 水災補償の選び方・特徴 |
|---|---|---|
| 東京海上日動 | トータルアシスト住まいの保険 | 水災を含む補償を提供。契約内容によって支払条件が異なる |
| 損保ジャパン | THE すまいの保険 | 水災補償の支払条件や地域別料率を公式FAQで案内 |
| 三井住友海上 | GK すまいの保険 | 水災を補償するプランがあり、商品・契約時期によって条件が異なる |
| あいおいニッセイ同和損保 | タフ・すまいの保険 | 最新のプラン別条件は個別確認が必要 |
| ソニー損保 | 新ネット火災保険 | 住環境に応じて補償を組み合わせられる |
| SBI損保 | SBI損保の火災保険 | 水災を含む補償を選択して組み合わせられる |
| セコム損保 | セコム安心マイホーム保険 | 水災を含むワイドプランなどを用意 |
※2026年10月12日時点で確認できた公式情報を基に整理しています。
東京海上日動|契約内容に応じた水災補償
東京海上日動の「トータルアシスト住まいの保険」では、火災や風災、水災などによる損害に対応する補償が提供されています。
同社の公式FAQでは、水災補償が契約に含まれている場合、損害割合が30%以上となった場合や、床上浸水・地盤面から45cmを超える浸水が発生した場合などが、支払対象となる可能性のある条件として示されています。
ただし、契約内容によって適用される条件が異なり、実際の支払いは被害状況の確認などを踏まえて判断されます。
そのため、現在加入している方は、保険証券に記載された補償内容と、契約時の重要事項説明書を確認してください。
損保ジャパン|水災補償の支払条件を確認する
損保ジャパンの火災保険公式案内では、2026年10月の火災保険改定に関する情報も公開されています。
水災補償については、公式FAQで床上浸水、地盤面から45cmを超える浸水、一定割合以上の損害などの条件が説明されており、床下浸水についても、損害の程度によっては補償対象となる可能性があることが分かります。
特に、床下浸水が発生した場合は、単に水が入ったという事実だけで判断するのではなく、住宅の損害がどの程度発生しているのかを確認する必要があります。
参考:損保ジャパン
三井住友海上|契約時期による条件の違いに注意
三井住友海上の水災補償に関する公式FAQでは、GK すまいの保険などの商品について、水災保険金の支払条件が説明されています。
同社のFAQでは、再調達価額の30%以上の損害が生じた場合や、床上浸水・地盤面から45cmを超える浸水によって損害が発生した場合などが示されています。
一方、過去の契約については異なる条件が適用される場合があるため、現在の商品内容をそのまま以前の契約に当てはめることはできません。
すでに加入している方は、契約した時期を含めて確認してください。
ソニー損保|住環境に応じて補償を組み合わせる
ソニー損保の「新ネット火災保険」では、住宅の立地や災害リスクに応じて、補償を組み合わせる仕組みが採用されています。
公式サイトでは、戸建て住宅とマンションについて、それぞれの住環境に応じた補償の選び方が紹介されています。
また、水災補償を外すかどうかについては、自宅の周辺環境やハザードマップを参考に慎重に判断するよう案内されています。
参考:ソニー損保
公式サイトに掲載されている保険料の具体例
ソニー損保の公式案内では、次の条件による保険料例が掲載されています。
▼
| 項目 | 公式掲載条件 |
|---|---|
| 所在地 | 大阪府 |
| 建物 | 木造戸建て・H構造 |
| 築年数 | 1年未満 |
| 建物保険金額 | 1,500万円 |
| 家財保険金額 | 500万円 |
| 水災リスク区分 | 2 |
| 保険始期日 | 2026年10月1日 |
| 保険期間 | 5年 |
| 年払保険料 | 40,266円 |
このような保険料の具体例を見るときは、建物の所在地、築年数、構造、保険金額、補償内容などが、自宅の条件と一致しているかを確認する必要があります。
SBI損保|必要な補償を選択する方式
SBI損保の火災保険は、火災、落雷、破裂・爆発などの基本補償に加えて、水災や風災などの補償を選択できる仕組みです。
建物と家財の組み合わせも検討できるため、自宅の立地や必要な補償範囲に合わせて契約内容を調整したい場合に、比較対象となる商品です。
ただし、自由に選択できるからといって、すべての補償を完全に独立して組み合わせられるわけではなく、一部にはセット加入が必要な補償もあります。
セコム損保|プランによって水災補償の有無が異なる
セコム損保の「セコム安心マイホーム保険」では、ワイドプランなど、補償範囲の異なるプランが用意されています。
同社の公式情報では、水災補償を含むワイドプランと、水災補償を対象外とするベーシックプランなどの違いが説明されています。
水災リスクが低いと考えられる高台やマンションの高層階などについては、水災補償を対象外とするプランも選択肢として紹介されていますが、実際に補償を外すかどうかは、住宅の立地や周辺環境を確認したうえで判断する必要があります。
参考:セコム損害保険株式会社
どの保険会社を選べばよい?
保険会社を比較する際は、保険料だけでなく、どのような被害に対して、どの程度の補償を受けられるのかを確認してください。
▼
| 読者の状況 | 優先して比較する項目 |
|---|---|
| 河川沿いの戸建て | 水災補償の支払条件・限度額 |
| 都市部の低地 | 内水氾濫への対応 |
| マンション1階 | 専有部分と家財の補償 |
| マンション高層階 | 水災リスクと補償を外す場合の影響 |
| 家電製品が多い家庭 | 家財保険金額・水災補償 |
| 保険料を抑えたい家庭 | 補償の選択方式・免責金額 |
| 既存契約を見直したい家庭 | 契約時期・約款・補償範囲 |
結局、水災補償はどの保険会社がお得なの?
今回確認した公式資料から、特に特徴が明確だったのは、東京海上日動、損保ジャパン、楽天損保、SBI損保の4社です。
東京海上日動は、水災発生時の初期費用を補う仕組みや、特定設備の水災に備える特約が特徴です。
損保ジャパンは、水災補償に加えて臨時費用保険金を選べる仕組みがあり、住宅の修理費以外の出費も考えたい人にとって比較する価値があります。
楽天損保とSBI損保は、水災補償を選択できる商品設計が特徴で、必要な補償を組み合わせながら保険料を検討できます。
ただし、これらは公式資料で確認できた商品の特徴であり、4社のうち特定の1社が必ず最安になる、あるいは必ず最高額の保険金を支払うという意味ではありません。
▼
| 保険会社 | 主な商品 | 水災補償について確認できた特徴 | 比較するときの注目点 |
|---|---|---|---|
| 東京海上日動 | トータルアシスト住まいの保険 | 水災補償のほか、水災初期費用補償や特定設備向けの特約がある | 修理費以外の補償と、支払方式 |
| 損保ジャパン | THE すまいの保険 | 洪水・高潮・土砂崩れなどを対象とする水災補償がある | 臨時費用補償と水災の支払条件 |
| 三井住友海上 | GK すまいの保険 | 水災補償を備える住宅向け商品 | 選択するプランと約款上の支払条件 |
| あいおいニッセイ同和損保 | タフ・すまいの保険 | 水災リスクに備える住宅向け商品 | 水災の補償方式と付帯費用 |
| 共栄火災 | 共栄火災のすまいの保険 | 商品・契約内容ごとの確認が必要 | 補償対象と自己負担額 |
| 楽天損保 | ホームアシスト | 水災補償を選択できる | 必要な補償の組み合わせ |
| SBI損保 | SBI損保の火災保険 | 水災を含む補償内容を選択できる | 補償の取捨選択と築年数による保険料設定 |
※三井住友海上、あいおいニッセイ同和損保、共栄火災については、今回取得できた資料だけでは、2026年10月時点の詳細な特約・免責金額の選択肢を他社と同じ精度で確定できませんでした。したがって、未確認の内容を他社と同じ条件として記載していません。

東京海上日動|修理費だけでなく、浸水直後の出費にも備えたい人向け
東京海上日動の「トータルアシスト住まいの保険」では、2026年10月改定の商品について、水災補償の支払方法が公式サイトで説明されています。
基本的な損害保険金の計算は、損害額から免責金額を差し引く方式です。
また、水災リスクを補償する契約には、水災初期費用補償特約が自動的にセットされます。
一定の水災被害を受け、所定の保険金が支払われる場合には、1事故につき10万円の水災初期費用保険金が支払われる仕組みです。
例えば、浸水後に当面の生活用品を購入したり、一時的な生活環境を整えたりする際には、住宅そのものの修理費とは別の出費が生じます。
こうした負担まで考慮したい家庭にとって、初期費用の補償は比較する価値があります。
さらに、空調・冷暖房設備、給湯設備、蓄電設備などを対象とする「特定設備水災補償特約(浸水条件なし)」も用意されています。
ただし、この特約には契約条件や支払限度額があり、水災縮小支払特約との併用にも制限があります。
東京海上日動が向いている人
👉住宅の修理費だけでなく、浸水後の初期費用や住宅設備の被害にも備えたい人です。
一方で、補償を充実させるほど保険料がどう変わるのかは、実際の見積もりで確認する必要があります。
損保ジャパン|修理費以外の臨時出費も比較したい人向け
損保ジャパンの「THE すまいの保険」は、台風や豪雨などによる洪水、高潮、土砂崩れに備える水災補償を用意しています。
特徴の一つが、臨時費用保険金の有無を選べることです。
2026年10月1日以降を保険始期日とする契約について、公式サイトでは、臨時費用保険金を付ける場合の支払額として、損害保険金の10%を基本とし、所定の限度額を設ける仕組みが説明されています。
ただし、水災支払方法縮小特約をセットした場合、水災事故について臨時費用保険金は支払われません。
この違いは重要です。
例えば、同じ水災補償付きの火災保険でも、臨時費用保険金が付いている契約と付いていない契約では、事故後に受け取れる金額が異なる可能性があります。
したがって、損保ジャパンを比較する際には、保険料の総額だけでなく、臨時費用保険金の有無と、水災に対する支払方式をセットで確認することが大切です。
損保ジャパンが向いている人
👉水災による住宅の損害に加えて、事故後の臨時出費に備える補償も検討したい人です。
SBI損保|必要な補償を選んで保険料を抑えたい人向け
SBI損保の火災保険は、基本となる火災・落雷・破裂・爆発の補償に、水災や風災などを必要に応じて組み合わせられる商品です。
公式サイトでは、補償内容を自分で選べることに加え、築年数に応じた保険料設定を特徴として紹介しています。
ここで注目したいのは、SBI損保が公開している具体的な保険料比較例です。
公式サイトには、埼玉県川口市の戸建て住宅を想定し、建物と家財の両方に水災補償を付けた契約例が掲載されています。
この例では、補償を広く組み合わせた場合の保険料が378,680円、必要な補償を選んだ場合が325,040円となっています。
差額は、53,640円です。
| 比較条件 | 保険料 |
|---|---|
| 補償を広く組み合わせた場合 | 378,680円 |
| 必要な補償を選んだ場合 | 325,040円 |
| 差額 | 53,640円 |
ただし、この金額は2024年11月1日を保険始期日とする、5年間の契約例です。
また、同一会社内で補償内容を変えた比較であり、他社より53,640円安いという意味ではありません。
それでも、水災補償を残しながら、ほかの補償を見直すことで保険料を抑えられる場合があることを、具体的な金額で確認できる例です。
SBI損保が向いている人
👉水災補償は確保しつつ、それ以外の補償を一つずつ検討して、保険料を調整したい人です。
楽天損保|水災補償を選択しながら加入内容を考えたい人向け
楽天損保の「ホームアシスト」では、水災補償を選択できます。
公式サイトでは、大雨による河川の氾濫で床上浸水した場合や、土砂崩れによって建物が損傷した場合などを、水災補償が役立つ例として紹介しています。
また、河川の近くでなくても、排水能力を超える豪雨によって内水氾濫が発生する可能性があることを説明しています。
このため、楽天損保を検討するときは、河川からの距離だけで水災補償の必要性を判断せず、自宅周辺の浸水リスクを確認したうえで補償を選ぶことが重要です。
ただし、選択する特約や補償の組み合わせによって契約条件が異なるため、保険料や保険金の優劣は、具体的な見積もりと約款による確認が必要になります。
楽天損保が向いている人
👉自宅の水災リスクを確認したうえで、必要な補償を選択したい人です。
三井住友海上・あいおいニッセイ同和損保・共栄火災はどう比較する?
残る3社についても、水災補償を検討する際の比較対象に含める価値があります。
ただし、保険会社名だけで「保険金が多い」「保険料が安い」と判断することはできません。
各社の商品では、選択するプランや補償条件によって、水災時の支払対象、自己負担額、付帯費用などが異なる場合があります。
特に、同じ住宅に対して建物2,000万円、家財500万円の補償を設定しても、免責金額や水災の支払方式が異なれば、事故後の受取額に差が生じます。
この3社を含めて比較する場合は、「水災補償あり」という表示だけで判断せず、支払条件まで確認することが必要です。
保険金を多く受け取れるのはどこ?
保険会社を比較するとき、最も注意したいのが「保険金額」と「実際に受け取る保険金」の違いです。
例えば、建物の保険金額が2,000万円だからといって、100万円の浸水被害で2,000万円が支払われるわけではありません。
実際には、損害額、免責金額、水災補償の支払条件などによって金額が決まります。
修理費300万円の場合
まず、水災補償の支払条件を満たし、認定損害額が300万円になったケースを考えてみましょう。
同じ損害額でも、免責金額が異なれば受取額は変わります。
| 契約条件 | 認定損害額 | 免責金額 | 計算上の保険金 |
|---|---|---|---|
| 契約A | 300万円 | 0円 | 300万円 |
| 契約B | 300万円 | 5万円 | 295万円 |
| 契約C | 300万円 | 10万円 | 290万円 |
| 契約D | 300万円 | 20万円 | 280万円 |
※水災補償の支払条件を満たし、損害額から免責金額を差し引く方式で、支払限度額以内の場合の計算例です。実在する4社の見積もりや支払実績ではありません。
この表から分かるのは、同じ300万円の損害でも、自己負担額の設定によって最大20万円の差が生じるということです。
ただし、免責金額を低くすると、一般に保険料との兼ね合いが問題になります。
そこで重要になるのが、保険料を節約できる金額と、事故時に増える自己負担額の比較です。
保険料を安くするために、自己負担額を増やすべき?
例えば、免責金額を0円から10万円に変更した結果、年間保険料が5,000円安くなると仮定します。
5年間で節約できる保険料は25,000円です。
一方、その期間に水災事故が発生し、免責金額の違いによって受取額が10万円減れば、保険料の節約額を上回る負担が生じます。
これは架空の計算例ですが、保険料の安さだけで契約を選ぶことの問題点が分かります。
保険料が安いことと、事故が起きたときの家計負担が小さいことは、必ずしも同じではありません。
結局、どの保険会社を選べばよい?
今回の公式情報を比較した結果、保険会社を選ぶ際の判断は、次のように整理できます。
▼
| 重視すること | 比較候補 | 理由 |
|---|---|---|
| 浸水後の初期費用も備えたい | 東京海上日動 | 所定の条件を満たす水災事故で10万円の初期費用補償がある |
| 給湯器・蓄電設備などの水災にも備えたい | 東京海上日動 | 特定設備水災補償特約を検討できる |
| 修理費以外の臨時出費も考えたい | 損保ジャパン | 臨時費用保険金を選べる |
| 必要な補償を選んで保険料を調整したい | SBI損保 | 補償を選択でき、公式の保険料比較例もある |
| 水災補償の有無を選んで検討したい | 楽天損保 | ホームアシストで水災補償を選択できる |
| 代理店などを通じて補償内容を詳しく確認したい | 三井住友海上・あいおいニッセイ同和損保・共栄火災など | 個別の商品・契約条件を確認して比較する |
この表は、各社の公式資料で確認できた特徴に基づく比較候補の整理です。保険料の安さや保険金の多さを順位付けしたものではありません。
BOSAIとして注目したいのは、次の2つの選び方
1つ目は、保険料をできるだけ抑えながら、水災補償を確保する方法です。
この場合は、SBI損保のように補償を選択できる商品が比較候補になります。
実際にSBI損保が公開している契約例では、水災補償を建物・家財の両方に残したまま、ほかの補償を見直すことで保険料を抑えています。
ただし、ほかの保険会社でも同様の調整ができる場合があるため、SBI損保が最安とは限りません。
2つ目は、浸水後の修理費だけでなく、当面の生活費や住宅設備の被害にも備える方法です。
この場合は、水災初期費用補償や特定設備向けの特約を持つ東京海上日動、臨時費用保険金を選べる損保ジャパンが比較候補になります。
もっとも、これらの費用補償には支払条件があるため、契約時に確認しなければなりません。
└■ 火災保険を探している人必見!
 ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄
インズウェブの火災保険一括見積もりでは一度の見積もりで
最大10社から火災保険の見積もりを取ることができます。
あなたの住宅に万が一があったときのために
複数社から比較して納得のいく保険を選びましょう。
火災保険の一括見積もりはこちらから
最後に|「保険料の安さ」だけで選ばないことが大切
火災保険の水災補償は、住宅が浸水したときの経済的な負担を軽減するための備えです。
しかし、保険会社ごとに商品設計が異なり、同じ会社でも選択する補償や特約によって支払条件が変わります。
今回の比較では、保険料を調整しやすい商品としてSBI損保、浸水後の追加費用に備える商品として東京海上日動と損保ジャパンに、公式資料で確認できる具体的な特徴がありました。
一方で、主要7社について同じ住宅条件で算出した最新の保険料と、同じ損害に対する保険金支払額を示す資料は得られていないため、特定の1社を「最安で最高補償」と断定する根拠はありません。
最終的には、保険料の総額、免責金額、水災の支払条件、建物と家財の補償、事故後の費用補償を合わせて判断することが重要です。
「毎年いくら支払うのか」だけでなく、「実際に住宅が浸水したとき、どの費用がどこまで補償されるのか」。
この2つを確認することが、家計に合った水災補償を選ぶための基本になります。
実際に浸水したらどうすればいい?
住宅が浸水した場合、最初に行うべきことは保険会社への連絡ではありません。
自分と家族の命を守ることが最優先です。
住宅の周辺で浸水が進行している場合や、建物の倒壊、土砂災害、感電などの危険がある場合には、保険証券や家財を取りに戻ることなく、安全な場所への避難を優先してください。
そのうえで、安全が確保できた段階から、被害状況の記録や保険金請求の準備を進めます。
水害発生後の10ステップ
STEP1:安全を確保する
浸水が進行している住宅や、損傷した建物には無理に立ち入らないでください。
特に、電気設備が水に浸かっている場合は、感電や火災の危険があるため、専門業者などによる安全確認が必要です。
STEP2:住宅の被害状況を確認する
安全が確保できたら、建物の外壁、床、壁、住宅設備などの被害を確認します。
ただし、建物の傾きや床の損傷、土砂の流入などがある場合には、無理に内部へ入らないようにしてください。
STEP3:被害状況を写真に残す
保険金請求では、住宅がどのような被害を受けたのかを説明する必要があります。
安全な場所から撮影できる場合には、住宅全体の様子、浸水した高さが分かる壁の汚れ、損傷した床材、故障した住宅設備、被害を受けた家財などを記録してください。
STEP4:保険証券を確認する
保険証券や契約者専用ページで、水災補償の有無、建物と家財の補償範囲、保険金額、免責金額などを確認します。
書類が浸水によって失われた場合でも、保険会社や代理店に契約内容を照会できることがあります。
STEP5:保険会社または代理店に連絡する
水害による被害が発生したことを伝え、事故受付の手続きを進めます。
この段階では、被害のすべてを正確に把握できていなくても、確認できている範囲で状況を説明し、追加資料の提出方法などを相談してください。
STEP6:必要書類や修理見積書を準備する
保険会社から案内された書類を準備します。
住宅修理の見積書を取得する際には、どの部分を修理するのか、どのような工事が必要なのか、費用はいくらかかるのかを明確にしてください。
STEP7:保険会社による損害確認を受ける
保険会社は、提出された写真や書類、必要に応じた現地調査などによって、損害の内容を確認します。
修理業者が提示した見積金額と、保険会社が認定する損害額が必ず一致するとは限りません。
STEP8:保険金の支払内容を確認する
保険会社から保険金の支払内容が案内されたら、建物と家財のそれぞれについて、どの損害が対象となり、どのような計算で金額が決まったのかを確認してください。
不明な点がある場合には、保険会社へ説明を求めましょう。
STEP9:住宅修理・家財の買い替えを進める
保険金の支払内容や必要な工事を確認したうえで、住宅の修理や家財の買い替えを進めます。
ただし、衛生上・安全上の理由から緊急の応急処置が必要になる場合もあるため、修理や撤去の前に保険会社へ連絡できる状況であれば、対応方法を確認してください。
STEP10:自治体の支援制度も確認する
住宅が浸水した場合、民間の火災保険だけでなく、自治体や国の支援制度を利用できる可能性があります。
例えば、被災者生活再建支援制度、災害救助法に基づく住宅の応急修理、自治体独自の支援制度などです。
ただし、これらは災害の規模、制度の適用状況、住宅の被害程度、世帯の条件などによって利用できるかどうかが異なります。
└■ 火災保険を探している人必見!
 ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄
インズウェブの火災保険一括見積もりでは一度の見積もりで
最大10社から火災保険の見積もりを取ることができます。
あなたの住宅に万が一があったときのために
複数社から比較して納得のいく保険を選びましょう。
火災保険の一括見積もりはこちらから
保険金請求の流れを一覧で確認してみる
| 手順 | 行動 | 注意点 |
|---|---|---|
| 1 | 安全確保 | 危険な住宅へ戻らない |
| 2 | 被害確認 | 建物の安全を優先 |
| 3 | 写真撮影 | 安全な場所から記録 |
| 4 | 契約確認 | 水災補償の有無を確認 |
| 5 | 事故連絡 | 保険会社・代理店に連絡 |
| 6 | 書類準備 | 指示された資料を用意 |
| 7 | 損害確認 | 必要に応じて現地調査 |
| 8 | 支払内容確認 | 認定された損害額を確認 |
| 9 | 住宅修理 | 工事内容と費用を確認 |
| 10 | 公的支援確認 | 自治体の制度を調べる |
浸水した住宅を修理する際には、床材や壁材の交換、断熱材の撤去、住宅設備の修理など、さまざまな工事が必要になる可能性があります。
しかし、住宅修理業者から提示された見積金額のすべてが、そのまま保険金として支払われるわけではありません。
例えば、今回の水害によって損傷した部分の修理と、以前から劣化していた部分の改修を同時に行う場合、後者については今回の事故による損害として認められない可能性があります。
また、修理の機会に設備を従来より高性能なものへ変更する場合なども、契約条件や損害の認定内容によって、自己負担が発生することがあります。
保険金を使って住宅を修理する際には、どの工事が補償対象となるのかを確認したうえで、契約を進めてください。
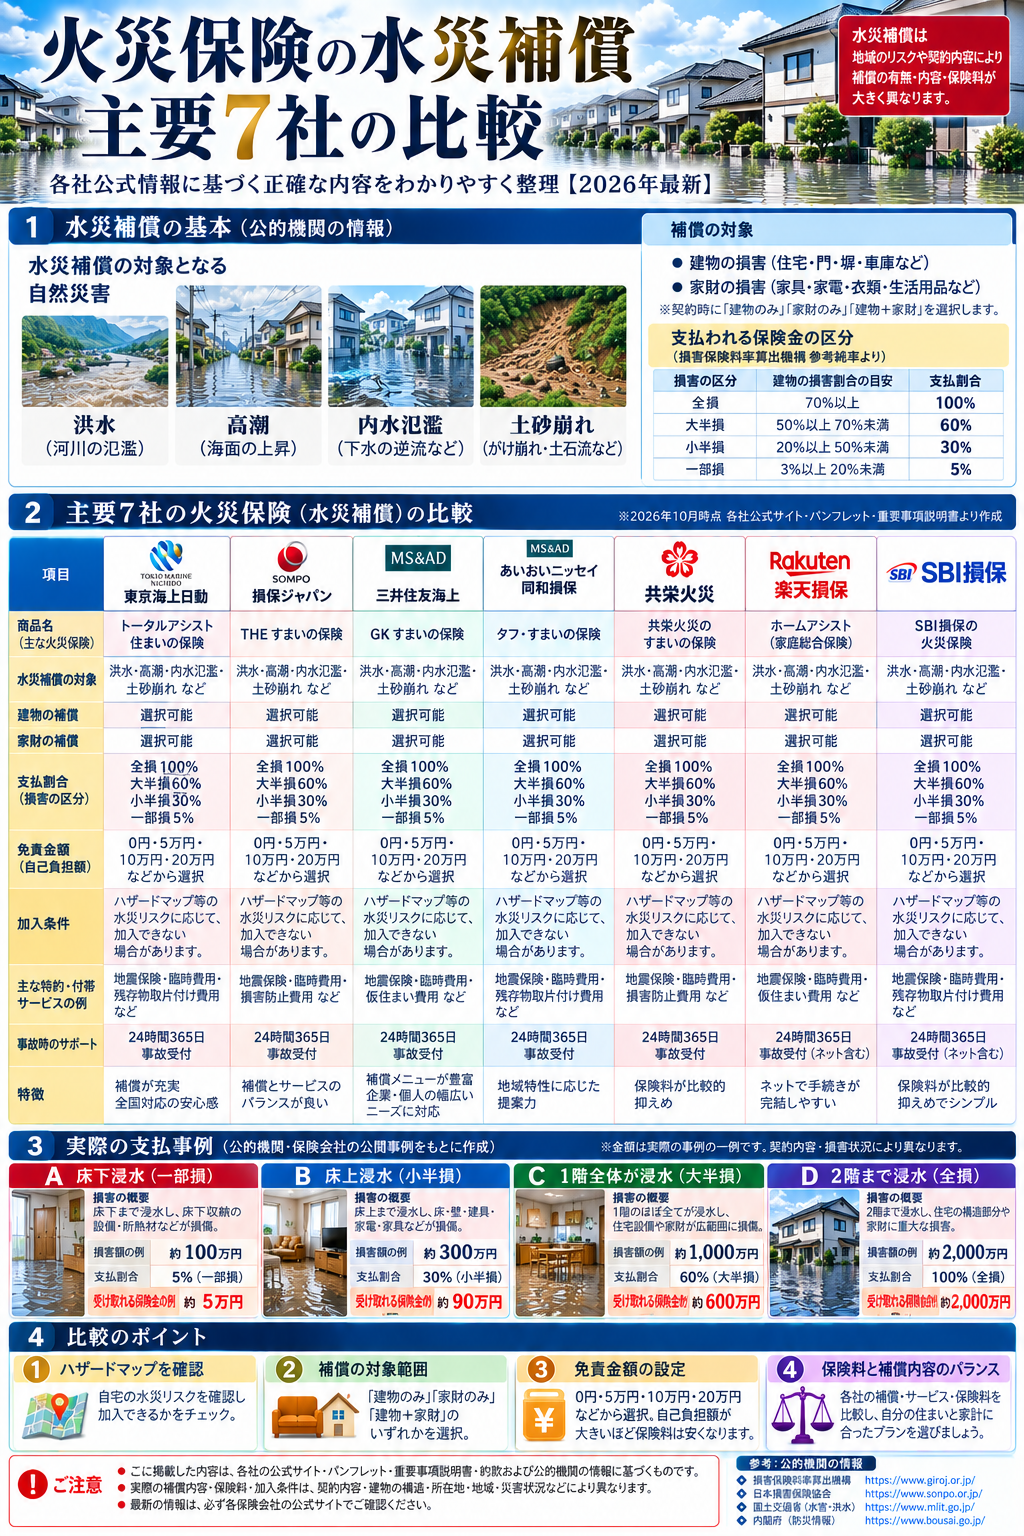
まとめると、下記のようになります。
▼
まとめ|水災補償は、「いくら受け取れるか」まで確認しよう
ここまで、火災保険の水災補償について、補償される災害の種類、床上浸水と床下浸水の違い、住宅被害別の保険金シミュレーション、加入条件、主要保険会社の特徴、保険金請求の手順まで詳しく紹介してきました。
火災保険に加入しているからといって、すべての水害が補償されるわけではありません。
水災補償が付いていなければ、河川の氾濫や集中豪雨によって住宅が浸水した場合、修理費用を自己負担しなければならない可能性があります。
また、水災補償が付いていたとしても、床上浸水や地盤面からの浸水深、損害割合などの支払条件が設定されている場合があり、床下浸水による被害が必ず補償されるとは限りません。
建物と家財の補償を分けて考えることも必要です。
例えば、住宅の床や壁の修理費用が補償されても、冷蔵庫、洗濯機、テレビ、家具などの損害については、家財の水災補償を契約していなければ、保険金を受け取れない場合があります。
今回紹介したシミュレーションでは、建物と家財の補償範囲や免責金額によって、保険金の試算結果に大きな差が生じました。
ただし、実際の支払額は保険会社による損害の認定や契約条件によって決まるため、記事中の金額がそのまま受け取れるわけではありません。
保険会社を選ぶ際にも、保険料の安さだけで判断するのではなく、水災補償の支払条件、建物と家財の補償範囲、免責金額、支払限度額などを比較してください。
さらに、自宅の周辺でどのような水害が想定されているのかを知ることも欠かせません。
国土交通省のハザードマップポータルサイトでは、洪水や内水氾濫、高潮、土砂災害などのリスクを確認できますが、地図上で危険性が低いとされている地域でも、水害が発生する可能性はあります。
そして、実際に水害が発生した場合には、保険金のことよりも、まず自分と家族の安全を確保してください。
住宅の被害状況を記録したり、保険会社へ連絡したりするのは、安全が確保できてからで構いません。
水害に備えるということは、浸水を防ぐための対策を行うだけでなく、万が一被害を受けたときに、生活をどのように立て直すのかまで考えておくことです。
この機会に、現在加入している火災保険の保険証券を開き、水災補償の有無、建物と家財の補償範囲、保険金額、免責金額を確認してみてください。
そのうえで、自宅の水害リスクと補償内容が合っているかを見直すことが、将来の住宅被害に備える具体的な第一歩になります。
└■ 火災保険を探している人必見!
 ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄ ̄
インズウェブの火災保険一括見積もりでは一度の見積もりで
最大10社から火災保険の見積もりを取ることができます。
あなたの住宅に万が一があったときのために
複数社から比較して納得のいく保険を選びましょう。
火災保険の一括見積もりはこちらから
参考情報・公式資料
本記事の作成にあたり、以下の公式情報を参照しました。
公的機関・業界団体
- 日本損害保険協会|風水雪災等による損害を補償する損害保険
- 日本損害保険協会|火災保険の補償範囲に関するQ&A
- 損害保険料率算出機構|水災等地検索
- 損害保険料率算出機構|火災保険参考純率改定のご案内
- 金融庁|水災料率の見直し
- 国土交通省|ハザードマップポータルサイト
保険会社公式資料
- 東京海上日動|トータルアシスト住まいの保険
- 東京海上日動|床下浸水と水災補償に関するFAQ
- 損保ジャパン|火災保険改定のご案内
- 損保ジャパン|床下浸水の補償に関するFAQ
- 三井住友海上|水災で保険金が支払われる条件
- ソニー損保|はじめての火災保険まるわかりガイド
- SBI損保|火災保険の補償内容
- セコム損保|セコム安心マイホーム保険の基本補償
※保険商品は改定されることがあります。加入・見直しの際は、必ず最新の重要事項説明書、普通保険約款、見積条件をご確認ください。
コメント